```html
Revolusi Digital Perbankan Syariah: Tak Lagi Sekadar Aplikasi, Kini Masuk ke Jantung Ekosistem Masyarakat
Strategi baru bank syariah memperluas jangkauan melalui integrasi layanan gaya hidup halal dan integrasi teknologi lintas sektor.
Dunia perbankan Indonesia tengah mengalami transformasi besar-besaran. Arus digitalisasi yang tak terbendung telah memaksa seluruh pemain industri, baik konvensional maupun syariah, untuk merombak total model bisnis mereka. Namun, bagi perbankan syariah, tantangannya bukan sekadar memindahkan layanan dari kantor cabang ke layar ponsel pintar.
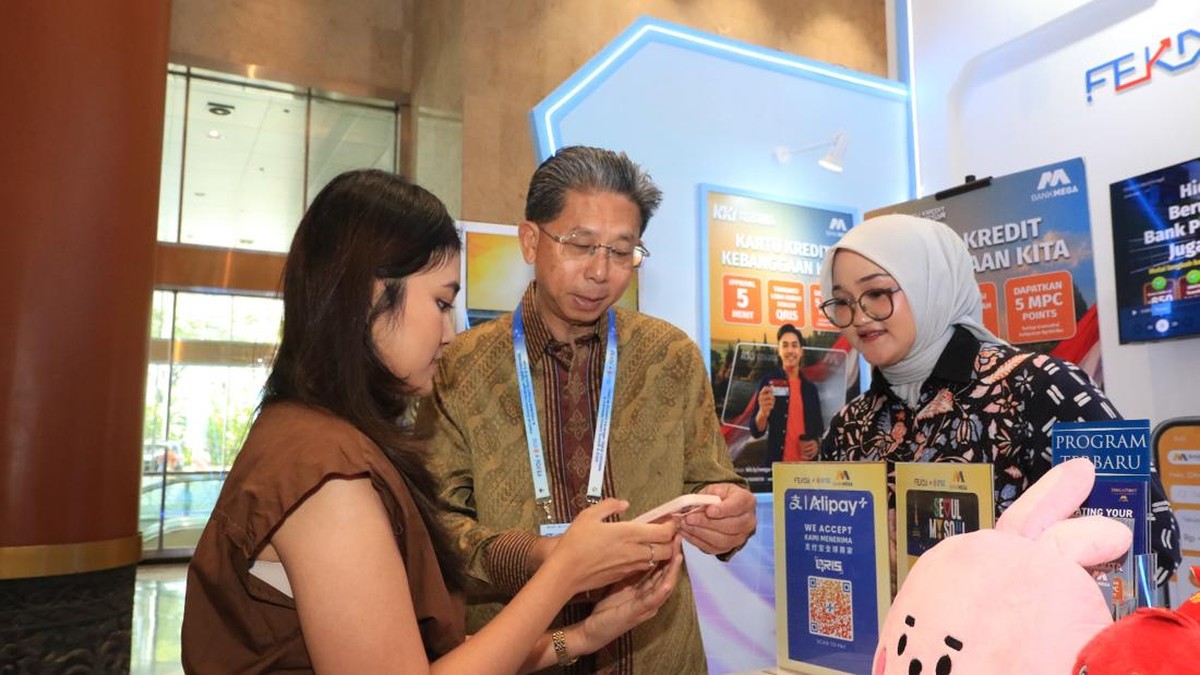
Jika beberapa tahun lalu fokus utama adalah penyediaan layanan mobile banking yang mumpuni, kini paradigma tersebut telah bergeser. Bank syariah kini tengah berupaya keras untuk tidak hanya menjadi penyedia kanal digital, melainkan menjadi bagian integral dari ekosistem kehidupan sehari-hari masyarakat. Strategi ini dilakukan dengan menghubungkan layanan perbankan langsung ke dalam aktivitas ekonomi dan gaya hidup pengguna.
Transformasi Paradigma: Dari Digitalisasi ke Integrasi Ekosistem
Selama ini, banyak yang menganggap bahwa digitalisasi perbankan syariah hanya sebatas pembuatan aplikasi yang memungkinkan nasabah melakukan transfer, pembayaran tagihan, atau pembukaan rekening secara daring. Meski penting, langkah ini dianggap sebagai standar minimum dalam kompetisi perbankan modern.
Kini, bank syariah mulai menyadari bahwa kunci pertumbuhan di era digital bukan terletak pada seberapa canggih aplikasi mereka, melainkan seberapa sering aplikasi tersebut digunakan dalam rutinitas nasabah. Untuk mencapai hal tersebut, perbankan syariah mengadopsi strategi integrasi ekosistem. Artinya, layanan bank syariah "menempel" pada berbagai platform yang sudah digunakan masyarakat dalam keseharian mereka.
Beberapa sektor utama yang menjadi fokus integrasi ini meliputi:
Ekosistem Halal Lifestyle: Menghubungkan layanan pembayaran dengan sektor makanan halal, fashion muslim, hingga industri kosmetik halal.
Ekosistem Travel dan Religi: Integrasi layanan pembiayaan dan pembayaran untuk kebutuhan umrah, haji, hingga paket wisata religi lainnya secara seamless.
Ekosistem Sosial (Ziswaf): Mempermudah penyaluran Zakat, Infak, Sedekah, dan Wakaf langsung melalui platform digital yang terhubung dengan rekening nasabah.
Ekosistem E-commerce: Bekerja sama dengan platform belanja daring untuk menyediakan opsi pembayaran syariah atau pembiayaan konsumtif berbasis syariah.
Memperkuat Sektor Sosial sebagai Keunggulan Kompetitif
Salah satu pembeda utama antara bank syariah dan bank konvensional adalah aspek sosialnya. Dalam upaya menggenjot layanan digital, bank syariah memanfaatkan nilai unik ini sebagai daya tarik utama. Digitalisasi instrumen keuangan sosial Islam (Ziswaf) menjadi salah satu ujung tombak.
Melalui integrasi digital, nasabah tidak perlu lagi mencari lembaga amil secara manual. Cukup dengan beberapa klik di aplikasi, dana zakat atau sedekah dapat langsung tersalurkan ke lembaga yang terpercaya. Hal ini menciptakan retensi nasabah yang lebih tinggi karena bank syariah tidak hanya hadir sebagai tempat menyimpan uang, tetapi juga sebagai mitra dalam menjalankan kewajiban spiritual.
Teknologi di Balik Layar: Open Banking dan API
Bagaimana cara bank syariah bisa masuk ke berbagai ekosistem tersebut tanpa harus membangun platform sendiri dari nol? Jawabannya terletak pada penerapan teknologi Open Banking dan penggunaan Application Programming Interface (API).
Dengan teknologi API, bank syariah dapat membuka "pintu" bagi mitra eksternal—seperti perusahaan fintech, platform e-commerce, atau penyedia jasa travel—untuk terhubung secara aman dengan sistem perbankan. Hal ini memungkinkan terjadinya transaksi yang mulus (seamless). Sebagai contoh, ketika seorang nasabah ingin memesan paket umrah di sebuah aplikasi travel, mereka bisa langsung memilih opsi pembayaran melalui bank syariah terkait tanpa harus keluar dari aplikasi travel tersebut.
Integrasi ini memberikan keuntungan dua arah. Bagi bank, ini adalah cara efisien untuk mendapatkan nasabah baru dari basis pengguna mitra. Bagi mitra, ini memberikan opsi pembayaran yang lebih beragam dan sesuai dengan prinsip syariah, yang merupakan nilai tambah besar bagi segmen pasar muslim.
Tantangan di Tengah Akselerasi Digital
Meskipun peluangnya sangat besar, perjalanan bank syariah dalam menguasai ekosistem digital bukannya tanpa hambatan. Ada beberapa tantangan krusial yang harus dihadapi oleh industri ini agar tidak tertinggal dari bank konvensional maupun perusahaan teknologi finansial (fintech) murni.
Berikut adalah beberapa tantangan utama yang dihadapi:
Keamanan Siber (Cybersecurity): Semakin terbuka sebuah bank melalui API dan integrasi ekosistem, semakin besar pula celah risiko serangan siber. Melindungi data nasabah menjadi prioritas mutlak yang membutuhkan investasi teknologi sangat besar.
Literasi Digital dan Keuangan Syariah: Meskipun penetrasi internet tinggi, pemahaman masyarakat mengenai produk syariah yang berbasis digital masih perlu ditingkatkan agar tidak terjadi mispersepsi.
Kesiapan Infrastruktur Teknologi: Transformasi menuju ekosistem digital membutuhkan sistem inti (core banking) yang sangat stabil dan mampu menangani volume transaksi yang sangat besar secara real-time.
Persaingan Ketat: Bank syariah harus bersaing tidak hanya dengan bank konvensional yang memiliki modal besar, tetapi juga dengan pemain fintech yang sangat lincah dalam berinovasi.
Masa Depan Perbankan Syariah di Era Digital
Ke depan, arah perkembangan perbankan syariah diprediksi akan semakin personal dan berbasis data. Dengan memanfaatkan Big Data Analytics dan Artificial Intelligence (AI), bank syariah tidak hanya akan menunggu transaksi dari nasabah, tetapi mampu menawarkan produk yang sangat spesifik sesuai dengan pola pengeluaran dan kebutuhan gaya hidup nasabah tersebut.
Misalnya, jika sistem mendeteksi seorang nasabah sering melakukan transaksi di platform travel atau toko perlengkapan bayi, bank dapat secara otomatis menawarkan produk pembiayaan atau tabungan khusus yang sesuai dengan kebutuhan tersebut. Inilah yang disebut dengan hyper-personalization dalam perbankan syariah.
Langkah agresif dalam menggenjot layanan digital dan integrasi ekosistem ini bukan sekadar tren sesaat. Ini adalah strategi bertahan dan berkembang (survival and growth) untuk memastikan perbankan syariah tetap relevan di tengah perubahan perilaku konsumen yang semakin menuntut kecepatan, kemudahan, dan kenyamanan.
Kesimpulan
Perbankan syariah di Indonesia sedang berada pada titik balik yang krusial. Dengan bergeser dari sekadar penyediaan aplikasi menjadi pengintegrasi ekosistem gaya hidup dan ekonomi, bank syariah sedang membangun fondasi yang lebih kuat untuk masa depan. Keberhasilan strategi ini akan sangat bergantung pada kemampuan mereka dalam menjaga keamanan data, terus berinovasi melalui teknologi API, serta kemampuannya dalam menjaga nilai-nilai prinsip syariah di tengah arus digitalisasi yang sangat dinamis.
```