BI Gencarkan Digitalisasi Pembayaran Pemda: Strategi Jitu Perkuat Efisiensi dan Dongkrak Daya Beli
Transformasi sistem pembayaran digital di level pemerintah daerah diharapkan mampu mempercepat perputaran uang dan menstimulus ekonomi rakyat secara masif.
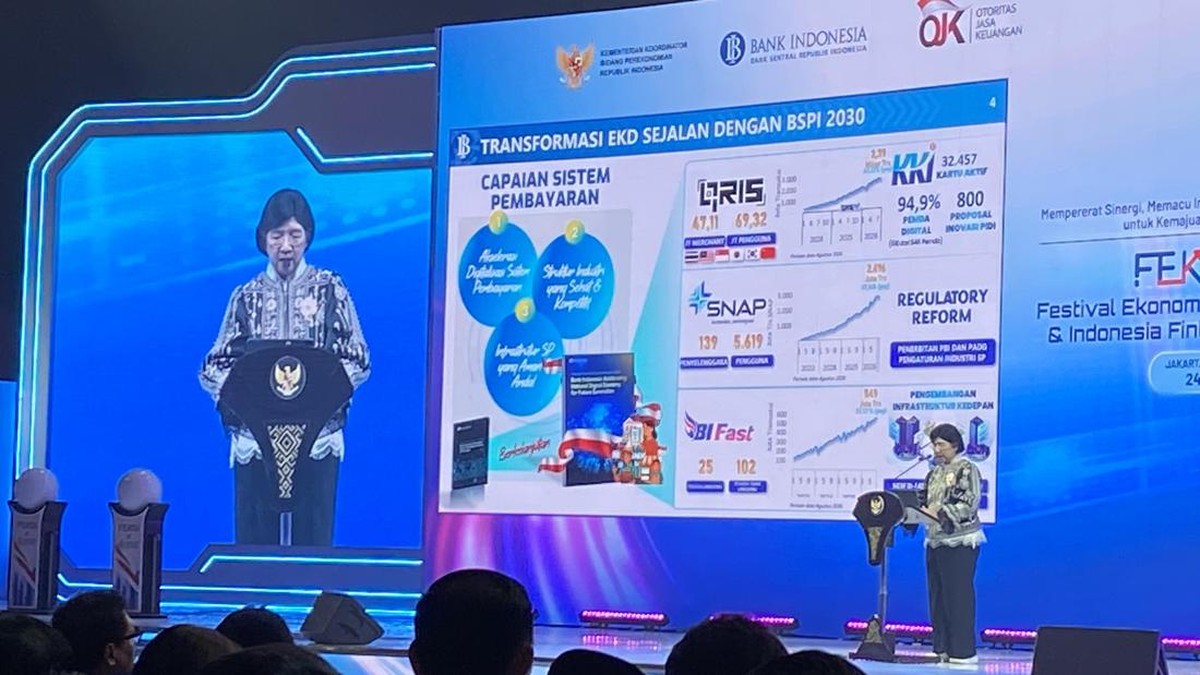
Bank Indonesia (BI) terus memperkuat komitmennya dalam mengakselerasi ekonomi digital di tanah air. Salah satu langkah strategis yang kini tengah menjadi fokus utama adalah digitalisasi sistem pembayaran pada lingkup Pemerintah Daerah (Pemda). Langkah ini bukan sekadar modernisasi administrasi, melainkan sebuah upaya sistemik untuk menciptakan efisiensi transaksi yang pada akhirnya diharapkan mampu menjaga dan meningkatkan daya beli masyarakat.
Dalam beberapa tahun terakhir, pergeseran pola konsumsi masyarakat dari tunai ke non-tunai telah mengalami peningkatan yang sangat signifikan. Menangkap momentum tersebut, Bank Indonesia memandang bahwa integrasi sistem pembayaran digital antara pemerintah daerah dan warga merupakan kunci untuk mempercepat sirkulasi ekonomi di tingkat akar rumput. Dengan sistem yang lebih transparan dan cepat, hambatan-hambatan birokrasi dalam transaksi keuangan dapat diminimalisir.
Mendorong Efisiensi melalui Digitalisasi Transaksi Daerah
Selama ini, proses transaksi pembayaran pajak, retribusi, hingga perizinan di berbagai daerah seringkali terkendala oleh sistem yang masih bersifat konvensional. Proses manual tidak hanya memakan waktu lama, tetapi juga rentan terhadap risiko kesalahan manusia (human error) serta potensi kebocoran pendapatan daerah. Digitalisasi hadir sebagai solusi untuk menutup celah-celah tersebut.
Dengan mengintegrasikan sistem pembayaran digital, Pemerintah Daerah dapat mengelola arus kas dengan jauh lebih akurat. Penggunaan instrumen seperti QRIS (Quick Response Code Indonesian Standard) dan sistem transfer elektronik lainnya memungkinkan warga untuk melakukan pembayaran kapan saja dan di mana saja tanpa harus mengantre di kantor dinas terkait. Efisiensi ini menciptakan ekosistem bisnis yang lebih sehat bagi semua pihak.
Beberapa manfaat utama dari digitalisasi sistem pembayaran Pemda meliputi:
Transparansi Maksimal: Setiap rupiah yang dibayarkan oleh warga langsung tercatat dalam sistem, sehingga meminimalisir risiko penyimpangan dana.
Kecepatan Proses: Pengurangan waktu tunggu dalam pelayanan publik, mulai dari pembayaran pajak kendaraan hingga retribusi pasar.
Optimalisasi PAD: Peningkatan Pendapatan Asli Daerah (PAD) karena proses penagihan yang lebih efektif dan mudah diakses oleh masyarakat.
Kemudahan Rekonsiliasi: Memudahkan Pemda dalam melakukan audit keuangan karena data tersusun secara digital dan real-time.
Integrasi Teknologi dan Keamanan Data
Bank Indonesia memastikan bahwa digitalisasi ini tidak hanya soal kemudahan, tetapi juga mengenai keamanan. Mengingat volume transaksi yang akan meningkat tajam, penguatan infrastruktur keamanan siber menjadi prioritas. BI bekerja sama dengan berbagai penyedia jasa pembayaran (PJP) dan perbankan untuk memastikan bahwa setiap transaksi yang dilakukan warga melalui platform digital Pemda terlindungi dari ancaman fraud atau serangan siber.
Korelasi Digitalisasi Pembayaran dengan Daya Beli Masyarakat
Mungkin muncul pertanyaan, bagaimana digitalisasi pembayaran di tingkat pemerintah daerah dapat berkontribusi pada peningkatan daya beli masyarakat? Jawabannya terletak pada kecepatan sirkulasi uang dan efisiensi biaya transaksi.
Ketika sistem pembayaran di daerah menjadi digital, biaya operasional yang harus dikeluarkan masyarakat untuk melakukan transaksi (seperti biaya transportasi menuju kantor dinas atau waktu yang terbuang) dapat dipangkas. Waktu yang dihemat tersebut dapat dialokasikan masyarakat untuk kegiatan produktif lainnya. Selain itu, efisiensi ini menciptakan multiplier effect terhadap ekonomi lokal.
Berikut adalah mekanisme bagaimana digitalisasi ini memperkuat daya beli:
Peningkatan Kecepatan Perputaran Uang (Velocity of Money): Transaksi digital memungkinkan uang berpindah tangan dengan lebih cepat dari konsumen ke produsen, dan dari pemerintah kembali ke masyarakat melalui program pembangunan.
Pengurangan Biaya Transaksi: Masyarakat tidak lagi terbebani biaya-biaya tidak terduga dalam proses administrasi publik yang manual.
Kepastian Layanan: Dengan sistem yang teratur, masyarakat merasa lebih aman dalam mengalokasikan anggaran rumah tangga mereka untuk berbagai kebutuhan, karena biaya-biaya kewajiban kepada negara menjadi lebih terukur dan pasti.
Stimulus bagi UMKM Lokal
Digitalisasi pembayaran Pemda juga berdampak langsung pada sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Banyak dari UMKM yang beroperasi di lingkungan pasar atau area yang dikelola oleh pemerintah daerah kini dapat terintegrasi dengan sistem pembayaran digital. Hal ini memudahkan pelaku usaha kecil untuk menerima pembayaran secara non-tunai, yang pada gilirannya meningkatkan kepercayaan konsumen dan memperluas pangsa pasar mereka.
Dengan meningkatnya pendapatan UMKM, daya beli di tingkat lokal pun akan ikut terkerek. Masyarakat memiliki lebih banyak pilihan produk, dan perputaran ekonomi di daerah tersebut menjadi semakin dinamis.
Tantangan dalam Implementasi Digitalisasi Nasional
Meskipun potensi manfaatnya sangat besar, Bank Indonesia menyadari bahwa implementasi digitalisasi sistem pembayaran di seluruh pelosok Indonesia bukanlah tanpa tantangan. Ada beberapa hambatan utama yang perlu diatasi secara kolaboratif antara pemerintah pusat, pemerintah daerah, dan penyedia layanan teknologi.
Pertama adalah masalah infrastruktur digital. Kesenjangan akses internet antara kota besar dan daerah terpencil masih menjadi pekerjaan rumah yang besar. Tanpa konektivitas yang stabil, sistem pembayaran digital tidak akan bisa berjalan optimal di seluruh wilayah Indonesia.
Kedua, adalah literasi digital masyarakat. Mengajak warga yang terbiasa dengan uang tunai untuk beralih ke metode digital memerlukan edukasi yang berkelanjutan. Masyarakat perlu diberikan pemahaman bahwa transaksi digital bukan hanya praktis, tetapi juga aman dan memberikan keuntungan jangka panjang.
Ketiga, terkait dengan sinkronisasi data antar lembaga. Integrasi data antara sistem perpajakan daerah, perbankan, dan otoritas pusat membutuhkan standar protokol yang seragam agar tidak terjadi duplikasi atau ketidaksinkronan data yang dapat membingungkan pengguna.
Kesimpulan
Langkah Bank Indonesia dalam menggencarkan digitalisasi sistem pembayaran pada Pemerintah Daerah merupakan langkah strategis yang sangat tepat sasaran. Dengan menciptakan sistem pembayaran yang efisien, transparan, dan mudah diakses, pemerintah tidak hanya sedang membangun infrastruktur keuangan, tetapi juga sedang memperkuat fondasi ekonomi nasional.
Digitalisasi ini akan menciptakan ekosistem di mana uang berputar lebih cepat, biaya transaksi menurun, dan pendapatan daerah meningkat. Efek domino dari efisiensi ini pada akhirnya akan bermuara pada penguatan daya beli masyarakat, yang merupakan mesin utama pertumbuhan ekonomi Indonesia. Keberhasilan agenda ini sangat bergantung pada sinergi antara kesiapan infrastruktur teknologi, regulasi yang kuat, serta edukasi yang masif kepada seluruh lapisan masyarakat.