```html
Fenomena 'Kredit Nganggur' Rp 2.548 Triliun: Mengapa Dana Perbankan Tak Mengalir ke Sektor Riil?
JAKARTA - Dunia perbankan nasional tengah menghadapi tantangan besar terkait efisiensi penyaluran dana. Bank Indonesia (BI) melaporkan sebuah angka yang cukup mengejutkan terkait kondisi likuiditas perbankan, di mana terdapat dana dalam jumlah fantastis yang belum tersalurkan dalam bentuk kredit kepada masyarakat atau pelaku usaha.
Hingga periode Juli 2026, tercatat angka undisbursed loan atau kredit yang belum dicairkan (kredit nganggur) menyentuh angka Rp 2.548 triliun. Fenomena ini menjadi sorotan tajam para pelaku pasar dan pengamat ekonomi, mengingat besarnya potensi dana tersebut yang seharusnya dapat menjadi mesin penggerak roda ekonomi nasional melalui sektor riil.
Kondisi ini menimbulkan pertanyaan besar: Mengapa perbankan memiliki kapasitas likuiditas yang melimpah, namun tidak menyalurkannya secara optimal kepada masyarakat? Apakah ini merupakan bentuk kehati-hatian yang ekstrem, ataukah ada faktor struktural lain yang menghambat transmisi kebijakan moneter?
Memahami Apa Itu Undisbursed Loan
Sebelum masuk ke dalam penyebab, penting untuk memahami apa yang dimaksud dengan undisbursed loan. Dalam terminologi perbankan, ini merujuk pada fasilitas kredit yang sudah disetujui atau telah dialokasikan oleh bank untuk nasabah, namun dana tersebut belum ditarik atau digunakan oleh debitur.
Dalam skala yang lebih luas, angka Rp 2.548 triliun ini menunjukkan adanya ketidaksinkronan antara sisi penawaran (supply) dari perbankan dan sisi permintaan (demand) dari sektor ekonomi. Perbankan memiliki dana yang siap dipinjamkan, namun dana tersebut hanya "parkir" di dalam sistem tanpa memberikan dampak multiplikasi terhadap pertumbuhan Produk Domestik Bruto (PDB).
Penyebab Utama Mengapa Kredit Mengendap
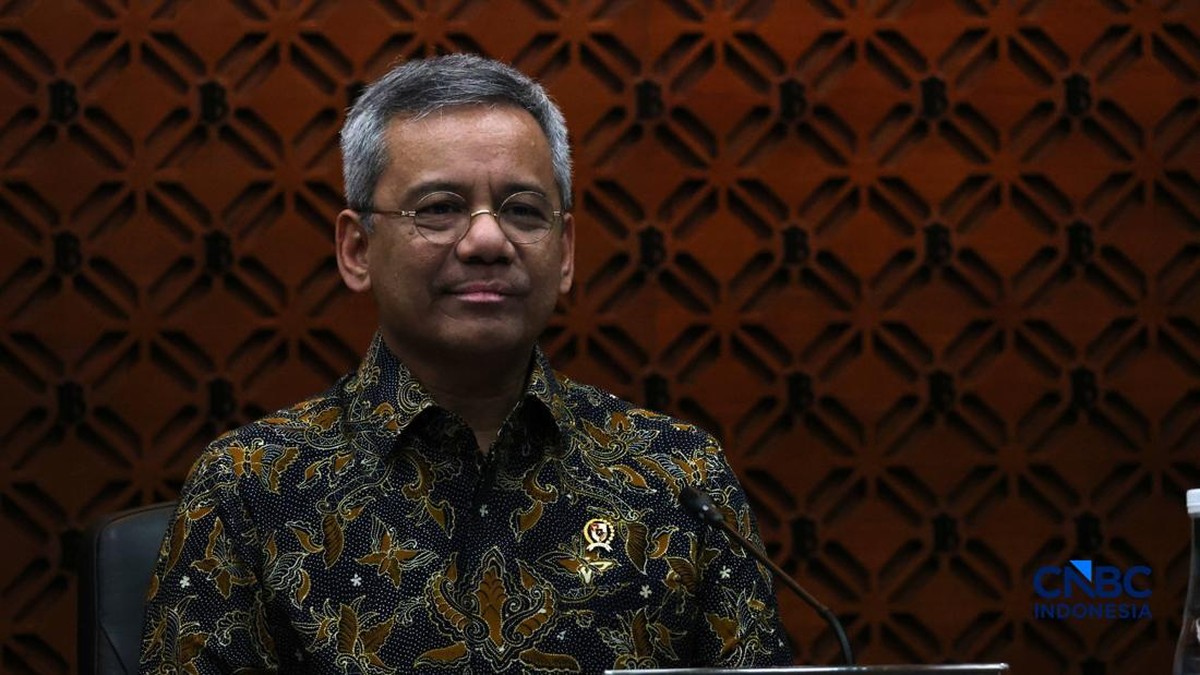
Bos Bank Indonesia dalam keterangannya memberikan beberapa poin krusial yang menjelaskan mengapa angka kredit nganggur ini bisa menembus angka ribuan triliun rupiah. Berdasarkan analisis mendalam, terdapat beberapa faktor utama yang saling berkelindan:
Prinsip Kehati-hatian (Prudential Banking): Di tengah ketidakpastian ekonomi global, perbankan cenderung memperketat standar pemberian kredit. Bank lebih memilih menjaga kualitas aset dengan memastikan bahwa debitur yang akan mengambil kredit benar-benar memiliki kapasitas pembayaran yang kuat untuk menghindari risiko Kredit Bermasalah (NPL).
Sikap Konservatif Debitur: Tidak hanya dari sisi bank, dari sisi peminjam (debitur) juga terdapat kecenderungan untuk menunda ekspansi usaha. Banyak pelaku usaha yang merasa kondisi pasar belum cukup stabil untuk melakukan investasi besar, sehingga mereka menunda penarikan fasilitas kredit yang sudah mereka miliki.
Tingkat Suku Bunga yang Tinggi: Meskipun likuiditas melimpah, biaya dana (cost of fund) yang harus dibayar perbankan tetap dipengaruhi oleh kebijakan suku bunga acuan. Hal ini membuat suku bunga kredit tetap berada pada level yang cukup tinggi, sehingga daya tarik untuk meminjam dana menjadi berkurang bagi sektor usaha.
Mismatch Sektor Ekonomi: Terjadi ketidaksesuaian antara sektor yang memiliki likuiditas tinggi dengan sektor yang membutuhkan kredit. Beberapa sektor manufaktur atau konstruksi mungkin sedang mengalami perlambatan, sehingga permintaan kredit di sektor tersebut menurun drastis.
Dampak Terhadap Pertumbuhan Ekonomi Nasional
Besarnya angka kredit yang tidak tersalurkan ini membawa implikasi serius bagi stabilitas ekonomi makro. Salah satu dampak yang paling terasa adalah melambatnya laju pertumbuhan ekonomi. Kredit merupakan salah satu komponen utama yang menggerakkan konsumsi rumah tangga dan investasi perusahaan.
Ketika dana Rp 2.548 triliun hanya mengendap di sistem perbankan, maka efek pengganda (multiplier effect) dari uang tersebut tidak terjadi. Uang yang tidak mengalir ke sektor riil berarti tidak ada tambahan lapangan kerja baru, tidak ada peningkatan produksi barang dan jasa, dan pada akhirnya dapat menekan target pertumbuhan ekonomi yang telah ditetapkan pemerintah.
Selain itu, kondisi ini juga menciptakan inefisiensi dalam sistem keuangan. Perbankan harus menanggung biaya untuk mengelola likuiditas yang menganggur tersebut, sementara potensi pendapatan dari bunga kredit (interest income) menjadi tidak optimal. Jika dibiarkan dalam jangka panjang, hal ini dapat mengganggu profitabilitas perbankan secara keseluruhan.
Tantangan Bank Indonesia dalam Menjaga Transmisi Moneter
Bagi Bank Indonesia, fenomena ini merupakan tantangan besar dalam menjalankan fungsi transmisi kebijakan moneter. Tugas utama BI adalah memastikan bahwa kebijakan suku bunga yang ditetapkan dapat tersalurkan secara efektif ke masyarakat melalui perbankan.
Jika BI menurunkan suku bunga acuan namun perbankan tetap enggan menyalurkan kredit karena alasan risiko, maka kebijakan moneter tersebut menjadi tidak efektif (ineffective transmission). Kondisi "kredit nganggur" yang masif menunjukkan bahwa terdapat hambatan dalam saluran kredit (credit channel) yang harus segera diatasi melalui koordinasi dengan otoritas terkait, termasuk Otoritas Jasa Keuangan (OJK).
Beberapa langkah strategis yang diperkirakan akan diambil otoritas meliputi:
Penguatan kebijakan makroprudensial untuk mendorong penyaluran kredit ke sektor-sektor prioritas.
Pemberian insentif bagi perbankan yang mampu menyalurkan kredit ke sektor produktif.
Pemantauan ketat terhadap profil risiko debitur untuk memastikan penyaluran tetap aman namun tetap ekspansif.
Kesimpulan
Angka Rp 2.548 triliun dalam bentuk undisbursed loan merupakan sinyal waspada bagi perekonomian Indonesia. Meskipun menunjukkan likuiditas perbankan yang sangat kuat, namun kegagalan dalam menyalurkan dana tersebut ke sektor riil merupakan sebuah hambatan bagi pertumbuhan ekonomi yang berkelanjutan.
Kombinasi antara sikap hati-hati perbankan (risk aversion), tingginya biaya dana, dan sikap defensif dari para pelaku usaha menjadi pemicu utama fenomena ini. Diperlukan sinergi yang kuat antara Bank Indonesia, OJK, dan pelaku industri perbankan untuk memastikan bahwa likuiditas yang melimpah dapat segera bertransformasi menjadi modal produktif yang mampu mendorong kemajuan ekonomi nasional.
```