Karhutla Kalimantan Mengancam Stabilitas Ekonomi? OJK Bongkar Hasil Stress Test Perbankan Nasional
Langkah Mitigasi Otoritas Jasa Keuangan dalam Menghadapi Risiko Sistemik Akibat Bencana Alam dan Dampak Ekosistem.
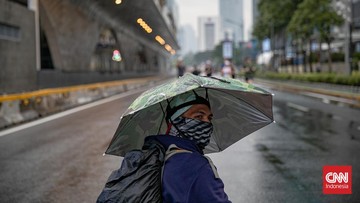
Fenomena kebakaran hutan dan lahan (Karhutla) yang kembali melanda sejumlah wilayah di Kalimantan telah memicu kekhawatiran yang lebih luas dari sekadar masalah polusi udara dan kerusakan ekosistem. Kini, isu tersebut merambah ke ranah stabilitas keuangan nasional. Otoritas Jasa Keuangan (OJK) secara resmi menyatakan telah melakukan langkah proaktif dengan melakukan stress test terhadap sektor perbankan untuk mengukur sejauh mana ketahanan industri keuangan dalam menghadapi risiko ekonomi yang timbul akibat bencana tersebut.
Kebakaran hutan yang masif bukan hanya memberikan dampak buruk bagi lingkungan dan kesehatan masyarakat, tetapi juga menciptakan efek domino pada sektor ekonomi riil. Penurunan produktivitas di sektor perkebunan, gangguan rantai pasok, hingga penurunan daya beli masyarakat di daerah terdampak menjadi variabel risiko yang harus diwaspadai oleh para pelaku industri keuangan. Menanggapi hal ini, OJK bersama jajaran perbankan telah bergerak cepat untuk memastikan bahwa stabilitas sistem keuangan tetap terjaga.
Dampak Multiplier Karhutla terhadap Ekonomi dan Ekosistem
OJK mengakui bahwa dampak Karhutla bersifat multidimensi. Secara ekologis, kerusakan hutan di Kalimantan yang merupakan paru-paru dunia berdampak pada perubahan iklim lokal dan global. Namun, dari sudut pandang ekonomi, dampak yang muncul jauh lebih kompleks. Ketika lahan-lahan produktif, terutama di sektor agribisnis dan perkebunan, mengalami kerusakan akibat api, hal ini secara langsung mempengaruhi pendapatan para pelaku usaha di sektor tersebut.
Beberapa dampak ekonomi utama yang diidentifikasi antara lain:
Penurunan Kualitas Kredit: Perusahaan-perusahaan di sektor perkebunan dan kehutanan yang terdampak kebakaran berisiko mengalami penurunan arus kas, yang pada gilirannya dapat meningkatkan rasio kredit bermasalah atau Non-Performing Loan (NPL).
Gangguan Logistik dan Operasional: Kabut asap yang tebal seringkali menghambat aktivitas transportasi darat maupun udara, yang berujung pada pembengkakan biaya operasional perusahaan.
Penurunan Daya Beli: Masalah kesehatan akibat polusi asap menyebabkan penurunan produktivitas tenaga kerja dan meningkatnya pengeluaran rumah tangga untuk biaya kesehatan, yang secara makro dapat menekan konsumsi domestik.
Risiko Aset: Kerusakan lahan secara permanen dapat menurunkan nilai agunan (collateral) yang dijaminkan kepada pihak perbankan.
Melihat kompleksitas risiko tersebut, OJK memandang bahwa pemantauan terhadap sektor perbankan tidak boleh hanya terpaku pada indikator keuangan konvensional, tetapi juga harus mulai mengintegrasikan risiko lingkungan (environmental risk) ke dalam manajemen risiko perbankan.
Mekanisme Stress Test: Menguji Ketangguhan Perbankan
Untuk memitigasi potensi risiko tersebut, OJK dan bank-bank di Indonesia telah melakukan serangkaian simulasi atau stress test. Dalam dunia perbankan, stress test adalah sebuah metode simulasi untuk menguji ketahanan bank terhadap berbagai skenario ekonomi yang ekstrem namun masuk akal (extreme but plausible).
Dalam konteks Karhutla kali ini, skenario yang diuji mencakup simulasi penurunan pendapatan sektor agribisnis secara drastis, kenaikan angka kredit macet di wilayah terdampak, hingga potensi fluktuasi suku bunga yang mungkin terjadi akibat ketidakpastian ekonomi. Hasil dari stress test ini memberikan gambaran mengenai kecukupan modal (Capital Adequacy Ratio/CAR) yang dimiliki bank untuk menyerap kerugian jika skenario terburuk benar-benar terjadi.
Fokus Utama dalam Pengujian
Pengujian yang dilakukan oleh OJK dan perbankan mencakup beberapa aspek krusial, di antaranya:
Ketahanan Modal (Capital Buffer): Memastikan bank memiliki cadangan modal yang cukup untuk menutupi potensi kerugian dari penurunan kualitas aset di sektor yang terdampak Karhutla.
Likuiditas: Menguji kemampuan bank dalam memenuhi kewajiban jangka pendeknya meskipun terjadi guncangan pada sektor ekonomi tertentu.
Kualitas Aset (Asset Quality): Memantau seberapa cepat dan efektif bank dalam melakukan provisi (cadangan kerugian) terhadap kredit-kredit yang terdampak bencana alam.
Hasil Stress Test: Perbankan RI Masih dalam Kondisi Tangguh
Berdasarkan hasil pemantauan dan stress test yang dilakukan, OJK mengungkapkan bahwa industri perbankan nasional secara umum masih memiliki tingkat ketahanan yang sangat baik. Meskipun skenario Karhutla memberikan tekanan pada sektor-sektor spesifik, perbankan Indonesia dinilai memiliki bantalan modal (capital buffer) yang kuat untuk menyerap dampak tersebut tanpa mengganggu stabilitas sistem keuangan secara sistemik.
OJK menekankan bahwa meskipun terdapat risiko pada sektor-sektor tertentu yang sangat bergantung pada kondisi lahan, diversifikasi portofolio kredit yang dilakukan oleh mayoritas bank nasional menjadi faktor kunci yang melindungi mereka dari dampak Karhutla yang terlokalisasi di Kalimantan. Perbankan tidak hanya terpaku pada satu sektor, sehingga guncangan di satu industri tidak langsung meruntuhkan struktur keuangan bank secara keseluruhan.
Namun, OJK tetap memberikan catatan penting bagi manajemen bank. Perbankan diminta untuk terus memperkuat manajemen risiko mereka, terutama dalam mengidentifikasi risiko iklim dan risiko lingkungan. Hal ini sejalan dengan tren global di mana aspek Environmental, Social, and Governance (ESG) kini menjadi standar baru dalam penilaian kesehatan sebuah lembaga keuangan.
Langkah Mitigasi Berkelanjutan
Ke depannya, OJK mendorong perbankan untuk lebih proaktif dalam melakukan mitigasi risiko melalui beberapa langkah strategis:
Penguatan Monitoring Kredit: Melakukan pengawasan yang lebih ketat terhadap debitur yang beroperasi di wilayah rawan kebakaran.
Implementasi Green Banking: Mendorong penyaluran kredit ke sektor-sektor yang lebih berkelanjutan dan memiliki risiko lingkungan yang lebih rendah.
Pemanfaatan Teknologi: Menggunakan analisis data berbasis satelit atau teknologi pemantauan lahan untuk memprediksi risiko bencana pada sektor agribisnis.
Kesimpulan
Meskipun kebakaran hutan di Kalimantan memberikan tekanan ekonomi yang nyata pada sektor-sektor tertentu, stabilitas sistem keuangan nasional tetap berada dalam kondisi yang terkendali. Hasil stress test yang dilakukan OJK menunjukkan bahwa perbankan Indonesia memiliki ketahanan modal yang cukup untuk menghadapi skenario risiko lingkungan tersebut. Kendati demikian, integrasi risiko iklim ke dalam kebijakan manajemen risiko perbankan bukan lagi sebuah pilihan, melainkan keharusan untuk menjaga keberlangsungan ekonomi nasional di tengah tantangan perubahan iklim yang semakin nyata.