Kejagung Tetapkan Toba Pulp Lestari Sebagai Tersangka Korporasi, Dugaan Transfer Pricing Rugikan Negara Rp2 Triliun
Skandal manipulasi harga dalam transaksi internasional ini menjadi salah satu kasus korupsi korporasi terbesar yang ditangani Kejaksaan Agung.
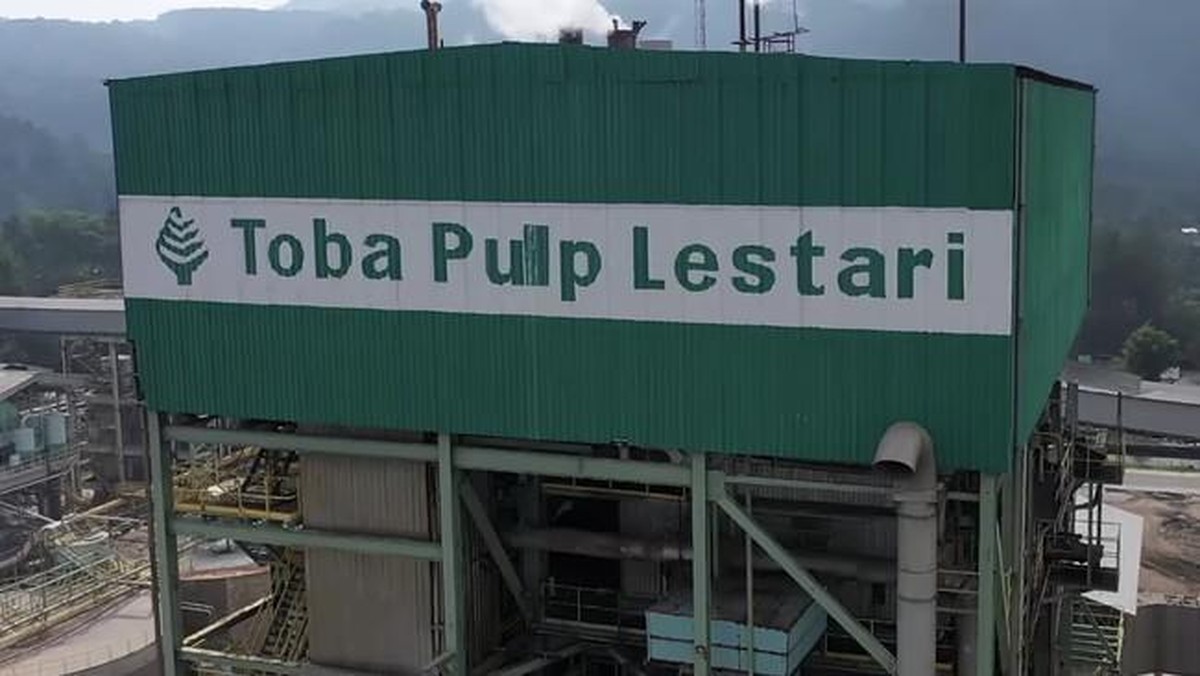
JAKARTA - Kejaksaan Agung (Kejagung) resmi menetapkan PT Toba Pulp Lestari sebagai tersangka korporasi dalam kasus dugaan tindak pidana korupsi terkait praktik transfer pricing. Langkah hukum yang diambil oleh penyidik Jaksa Agung Muda Bidang Tindak Pidana Khusus (Jampidsus) ini merupakan buntut dari investigasi mendalam mengenai manipulasi nilai transaksi yang diduga kuat telah merugikan keuangan negara dalam skala yang sangat masif.
Berdasarkan data yang dihimpun dari rilis resmi Kejagung, total kerugian negara akibat praktik culas ini ditaksir mencapai angka fantastis, yakni Rp2 triliun. Modus operandi yang digunakan diduga melibatkan pengalihan keuntungan perusahaan melalui skema transaksi antara entitas dalam grup perusahaan dengan pihak afiliasi di luar negeri, dengan tujuan untuk memperkecil kewajiban pajak di dalam negeri.
Modus Operandi Transfer Pricing: Bagaimana Negara Dirugikan?
Kasus yang menjerat Toba Pulp Lestari ini menjadi pengingat keras bagi dunia usaha mengenai bahaya laten dari praktik transfer pricing yang tidak wajar. Secara teknis, transfer pricing sebenarnya adalah praktik yang lazim dalam transaksi antarperusahaan dalam satu grup (afiliasi). Namun, praktik ini menjadi ilegal dan masuk dalam ranah korupsi apabila dilakukan dengan tujuan untuk memanipulasi laba agar terlihat kecil di negara tempat perusahaan beroperasi, sehingga pajak yang dibayarkan pun menjadi sangat rendah.
Penyidik Kejagung menemukan indikasi kuat bahwa terdapat ketidakwajaran dalam penetapan harga jual maupun harga beli barang/jasa dalam transaksi internasional yang melibatkan korporasi tersebut. Berikut adalah beberapa poin utama terkait modus yang diduga dilakukan:
Manipulasi Harga Jual: Menjual produk ke entitas afiliasi di luar negeri dengan harga di bawah nilai pasar (under-invoicing) untuk meminimalkan laba di Indonesia.
Manipulasi Harga Beli: Membeli bahan baku atau jasa dari entitas luar negeri dengan harga yang digelembungkan (over-invoicing) untuk menciptakan biaya operasional yang tinggi di Indonesia.
Pengalihan Laba (Profit Shifting): Mengalihkan sisa keuntungan ke negara yang memiliki tarif pajak lebih rendah atau sering disebut sebagai tax haven countries.
Dokumentasi yang Tidak Valid: Diduga adanya penyusunan laporan keuangan dan dokumen pendukung yang tidak mencerminkan kondisi ekonomi yang sebenarnya (arm's length principle).
Dengan memanipulasi angka-angka ini, perusahaan dapat melaporkan kerugian atau laba yang sangat tipis di dalam negeri, padahal secara riil, arus kas dan keuntungan grup perusahaan tersebut sangat besar. Hal inilah yang menyebabkan negara kehilangan potensi pendapatan negara yang seharusnya masuk ke kas negara melalui sektor pajak.
Langkah Tegas Kejagung Terhadap Tersangka Korporasi
Penetapan status tersangka korporasi merupakan langkah yang progresif dari Kejaksaan Agung. Selama ini, penegakan hukum korupsi seringkali hanya menyasar individu atau pengurus perusahaan secara personal. Namun, dalam kasus Toba Pulp Lestari ini, Kejagung menegaskan bahwa badan hukum atau korporasi itu sendiri dapat dimintai pertanggungjawaban pidana jika terbukti mendapatkan keuntungan dari tindak pidana tersebut.
Kepala Pusat Penerangan Hukum Kejagung dalam keterangannya menyampaikan bahwa penetapan ini didasarkan pada bukti-bukti permulaan yang cukup, termasuk hasil audit investigatif yang menunjukkan adanya aliran dana yang tidak wajar. Penegakan hukum terhadap korporasi bertujuan untuk memberikan efek jera agar perusahaan-perusahaan besar tidak lagi menjadikan skema manipulasi pajak sebagai strategi bisnis untuk meningkatkan margin keuntungan secara ilegal.
Selain penetapan tersangka, Kejagung juga tengah melakukan penelusuran aset (asset tracing) untuk memastikan bahwa kerugian negara sebesar Rp2 triliun tersebut dapat dipulihkan melalui penyitaan aset-aset milik korporasi yang terkait dengan hasil tindak pidana. Hal ini mencakup aset tetap, rekening perusahaan, hingga aset-aset yang diduga telah disamarkan melalui berbagai skema kepemilikan.
Dampak Luas Terhadap Sektor Industri dan Ekonomi Nasional
Kasus ini tidak hanya berdampak pada Toba Pulp Lestari, tetapi juga memberikan sentimen negatif terhadap iklim investasi dan kredibilitas industri pulp dan kertas di Indonesia. Para pelaku pasar kini menyoroti bagaimana regulasi pengawasan terhadap transaksi afiliasi dijalankan oleh otoritas terkait.
Ada beberapa dampak signifikan yang muncul akibat terungkapnya kasus ini:
Peningkatan Pengawasan Pajak: Direktorat Jenderal Pajak (DJP) diprediksi akan semakin memperketat pengawasan terhadap perusahaan-perusahaan yang memiliki transaksi afiliasi internasional yang kompleks.
Sentimen Negatif Investor: Ketidakpastian hukum dan risiko keterlibatan dalam kasus hukum dapat memengaruhi kepercayaan investor asing terhadap sektor industri berbasis sumber daya alam di Indonesia.
Standar Kepatuhan Baru: Perusahaan-perusahaan besar kini dipaksa untuk lebih transparan dalam menyusun Transfer Pricing Documentation (TP Doc) guna menghindari kecurigaan dari otoritas penegak hukum.
Beban Anggaran Negara: Kerugian Rp2 triliun merupakan angka yang sangat signifikan yang seharusnya dapat digunakan untuk pembangunan infrastruktur, pendidikan, dan kesehatan masyarakat.
Tantangan Pembuktian dalam Kasus Transfer Pricing
Meskipun Kejagung telah menetapkan tersangka, tantangan besar menanti di persidangan nanti. Pembuktian dalam kasus transfer pricing sangatlah kompleks karena melibatkan analisis ekonomi yang mendalam dan perbandingan harga pasar internasional yang dinamis. Jaksa harus mampu membuktikan secara presisi bahwa harga yang digunakan oleh Toba Pulp Lestari menyimpang jauh dari prinsip kewajaran dan kelaziman usaha (arm's length principle).
Selain itu, pembelaan dari pihak korporasi kemungkinan besar akan menggunakan argumen efisiensi operasional atau strategi bisnis global untuk membenarkan transaksi tersebut. Oleh karena itu, peran ahli ekonomi, ahli perpajakan, dan auditor forensik akan menjadi kunci utama dalam memenangkan kasus ini di meja hijau.
Kesimpulan
Penetapan PT Toba Pulp Lestari sebagai tersangka korporasi dalam kasus dugaan korupsi transfer pricing dengan kerugian negara mencapai Rp2 triliun adalah momentum penting bagi penegakan hukum di Indonesia. Kasus ini menunjukkan bahwa negara tidak akan tinggal diam terhadap praktik-praktik manipulasi ekonomi yang merugikan pendapatan nasional. Langkah Kejaksaan Agung untuk menyasar korporasi sebagai subjek hukum merupakan sinyal kuat bahwa integritas bisnis harus dijunjung tinggi di atas ambisi keuntungan semata. Keberhasilan pengembalian kerugian negara dalam kasus ini akan menjadi preseden penting bagi transparansi dan kepatuhan pajak korporasi di masa depan.