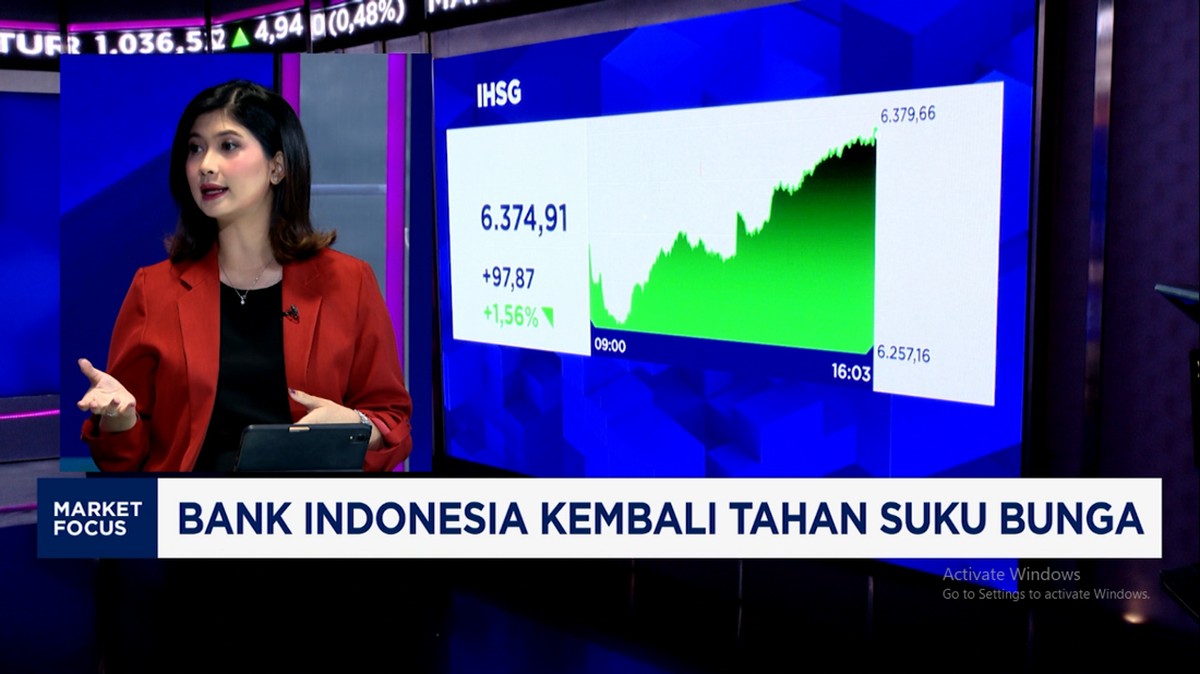
Kondisi ini memberikan angin segar bagi industri perbankan. Dengan meningkatnya penyaluran kredit, pendapatan bunga bersih (Net Interest Margin/NIM) perbankan diprediksi akan ikut menguat, yang pada gilirannya akan memperkuat struktur permodalan bank-bank di Indonesia.
Analisis Pertumbuhan Berdasarkan Sektor Kredit
Untuk memahami dinamika ini secara lebih komprehensif, kita perlu melihat bagaimana pertumbuhan ini terdistribusi di berbagai segmen kredit. Meskipun secara agregat tumbuh 13,65 persen, setiap segmen menunjukkan karakteristik pertumbuhan yang berbeda-beda.
1. Kredit Korporasi (Corporate Loan)
Sektor korporasi tetap menjadi kontributor terbesar dalam volume penyaluran kredit. Pertumbuhan di sektor ini didorong oleh kebutuhan pembiayaan modal kerja dan investasi bagi perusahaan-perusahaan skala besar, terutama di sektor komoditas, manufaktur, dan energi terbarukan. Perusahaan-perusahaan besar mulai beralih ke pembiayaan yang lebih hijau (green financing) sejalan dengan komitmen keberlanjutan global.
2. Kredit Konsumsi (Consumer Loan)
Kredit konsumsi menunjukkan akselerasi yang menarik, terutama pada segmen pembiayaan kepemilikan rumah (KPR) dan kredit kendaraan bermotor. Stabilitas tingkat suku bunga acuan yang dikelola oleh Bank Indonesia memungkinkan masyarakat untuk tetap mengakses kredit dengan biaya yang terukur. Selain itu, program-program insentif dari pemerintah di sektor properti juga turut menyokong pertumbuhan ini.
3. Kredit UMKM (Micro, Small, and Medium Enterprises)
Sektor Usaha Mikro, Kecil, dan Menengah (UMKM) terus menjadi tulang punggung ekonomi nasional. Bank Indonesia mencatat bahwa penyaluran kredit ke segmen UMKM tumbuh stabil. Hal ini didukung oleh masifnya penetrasi perbankan digital yang memudahkan pelaku usaha kecil dalam mengakses layanan pembiayaan tanpa hambatan birokrasi yang rumit seperti di masa lalu.
Peran Kebijakan Moneter Bank Indonesia
Meskipun pertumbuhan kredit ini didorong oleh permintaan (demand-driven), peran Bank Indonesia dalam menjaga stabilitas makroekonomi tetap menjadi pondasi utama. Kebijakan suku bunga yang pruden telah berhasil menjaga keseimbangan antara mendorong pertumbuhan kredit dan mengendalikan inflasi.
BI berupaya memastikan bahwa likuiditas di pasar perbankan tetap cukup untuk mendukung ekspansi kredit tanpa menimbulkan tekanan inflasi yang berlebihan. Dengan menjaga stabilitas nilai tukar Rupiah dan inflasi yang terkendali, kepercayaan investor dan pelaku usaha tetap terjaga, yang pada akhirnya menciptakan ekosistem yang kondusif bagi pertumbuhan kredit.
Namun, BI juga tetap waspada terhadap risiko eksternal. Ketidakpastian geopolitik global dan fluktuasi harga komoditas dunia tetap menjadi variabel yang harus dipantau secara ketat. Bank Indonesia berkomitmen untuk terus melakukan pemantauan terhadap transmisi kebijakan moneter ke sektor riil agar pertumbuhan ini dapat berjalan secara berkelanjutan.