Meskipun angka pertumbuhan 17 persen tergolong sangat tinggi, para pelaku industri perbankan tetap harus waspada terhadap berbagai risiko yang membayangi. Pertumbuhan kredit yang sangat cepat, terutama yang terpusat pada segmen korporasi besar (BUMN), menuntut manajemen risiko yang sangat ketat.
OJK menekankan pentingnya bank-bank untuk tetap menjaga rasio kredit bermasalah atau Non-Performing Loan (NPL) pada level yang aman. Konsentrasi kredit yang tinggi pada sektor tertentu, dalam hal ini BUMN, dapat menimbulkan risiko sistemik jika terjadi guncangan ekonomi pada sektor tersebut.
Risiko yang Perlu Diwaspadai
Beberapa tantangan yang harus diantisipasi oleh manajemen bank Himbara ke depannya antara lain:
Fluktuasi Suku Bunga: Kebijakan moneter global dan domestik yang dinamis dapat mempengaruhi biaya dana (cost of fund) dan margin keuntungan bank.
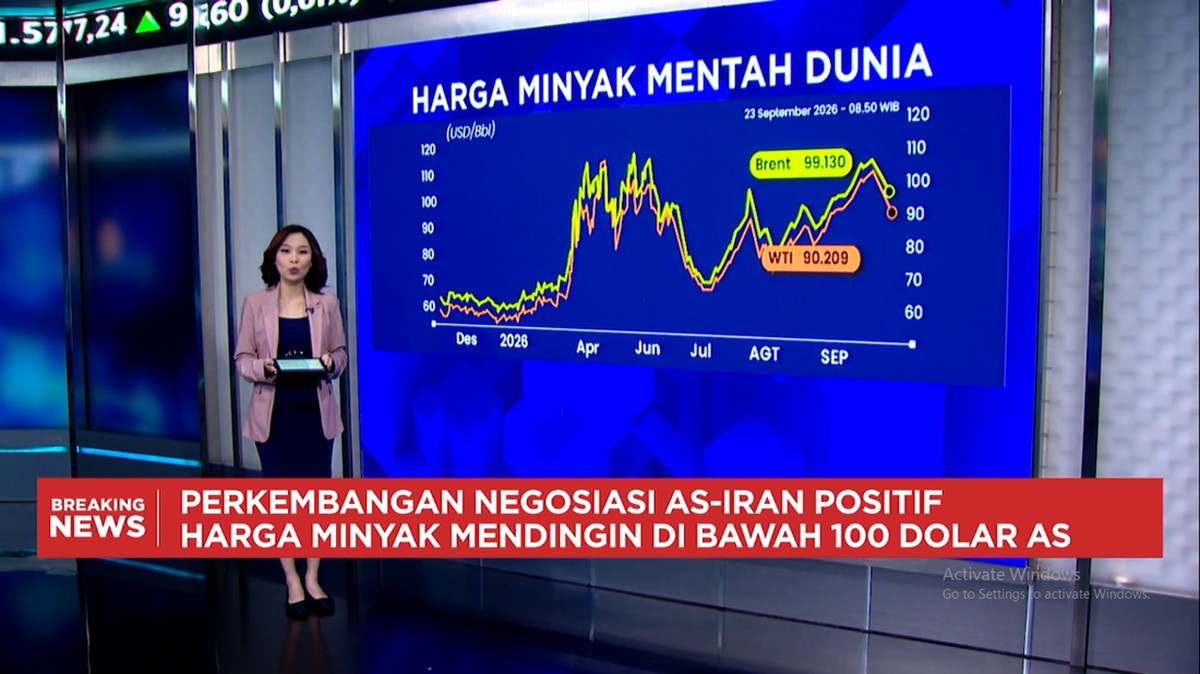
Ketidakpastian Geopolitik: Konflik internasional dapat berdampak pada harga komoditas dan inflasi, yang pada akhirnya mempengaruhi kemampuan bayar debitur.
Risiko Kredit Korporasi: Mengingat pertumbuhan kredit BUMN mencapai 58 persen, ketahanan finansial BUMN dalam mengelola utang menjadi perhatian utama agar tidak memperburuk rasio NPL perbankan.
Kesimpulan
Pertumbuhan kredit Himbara sebesar 16,95 persen pada Semester I 2026 merupakan pencapaian yang luar biasa dan menjadi indikator positif bagi kesehatan ekonomi Indonesia. Lonjakan drastis penyaluran kredit ke BUMN yang mencapai 58 persen menunjukkan bahwa perusahaan negara menjadi mesin utama penggerak pertumbuhan melalui proyek-proyek strategis dan transformasi industri.
Namun, akselerasi yang tinggi ini harus dibarengi dengan kehati-hatian dalam manajemen risiko. Bank-bank pelat merah perlu memastikan bahwa ekspansi kredit tetap menjaga kualitas aset dan stabilitas sistem keuangan secara keseluruhan, guna menghadapi ketidakpastian ekonomi di paruh kedua tahun 2026.