Peran Strategis OJK dalam Transformasi Edukasi
Keberhasilan ini tidak lepas dari peran aktif Otoritas Jasa Keuangan (OJK) yang secara masif melakukan program edukasi dan perlindungan konsumen. OJK telah mengubah pendekatan edukasi dari yang bersifat konvensional menjadi lebih digital dan interaktif agar relevan dengan generasi Z dan milenial yang mendominasi populasi saat ini.
Melalui berbagai kanal, mulai dari seminar luring, kampanye media sosial, hingga kolaborasi dengan komunitas lokal, OJK berhasil menanamkan pentingnya perencanaan keuangan sejak dini. Upaya ini terbukti efektif dalam menekan angka penipuan berbasis keuangan dan memberikan pemahaman mengenai risiko investasi bodong.
OJK juga terus memperkuat sinergi dengan lembaga jasa keuangan untuk memastikan bahwa produk yang ditawarkan tidak hanya mudah diakses (inklusif), tetapi juga mudah dipahami (literat). Hal ini sangat krusial untuk mencegah terjadinya fenomena "inklusif tanpa literasi", di mana masyarakat menggunakan produk keuangan tanpa memahami risiko yang menyertainya.
Dampak Positif terhadap Ketahanan Ekonomi Nasional
Tingginya angka literasi dan inklusi keuangan memiliki korelasi langsung terhadap ketahanan ekonomi masyarakat. Dengan pemahaman keuangan yang baik, masyarakat cenderung lebih bijak dalam melakukan perencanaan masa depan, seperti menyiapkan dana pendidikan, dana pensiun, hingga pengelolaan utang yang sehat.
1. Mitigasi Risiko Pinjaman Online Ilegal
Salah satu tantangan terbesar ekonomi digital di Indonesia adalah maraknya praktik pinjaman online (pinjol) ilegal. Dengan meningkatnya literasi keuangan ke angka 69,57 persen, masyarakat kini memiliki "tameng" untuk membedakan mana penyedia layanan yang terdaftar resmi di OJK dan mana yang merupakan praktik predator yang merugikan.
2. Peningkatan Tabungan dan Investasi Masyarakat
Semakin tinggi literasi, semakin besar keinginan masyarakat untuk beralih dari sekadar menabung secara konvensional menuju instrumen investasi yang lebih produktif seperti reksa dana, obligasi negara, atau saham. Hal ini secara otomatis akan menambah likuiditas di pasar keuangan domestik dan mendukung pertumbuhan ekonomi jangka panjang.
3. Penguatan Sektor UMKM
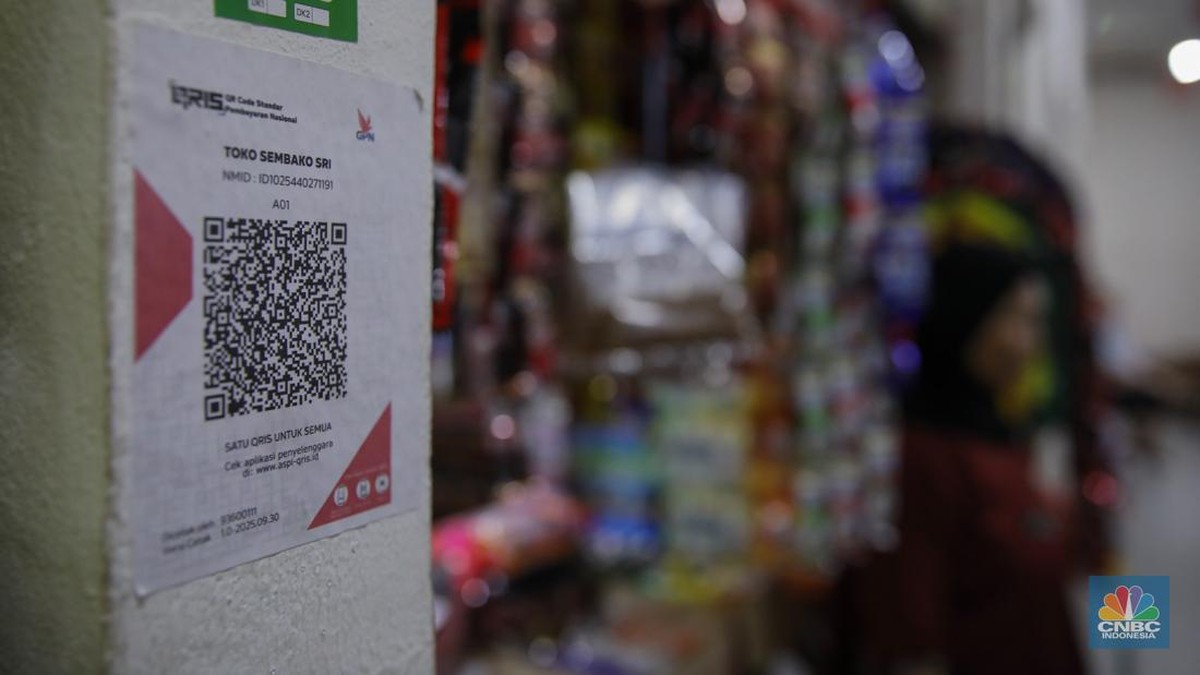
Akses keuangan yang inklusif hingga 93,61 persen memberikan peluang besar bagi pelaku Usaha Mikro, Kecil, dan Menengah (UMKM) untuk mendapatkan modal kerja. Dengan akses ke kredit perbankan yang lebih mudah dan murah, UMKM dapat naik kelas dan berkontribusi lebih besar terhadap Produk Domestik Bruto (PDB) Indonesia.
Tantangan di Tengah Keberhasilan