Presiden Prabowo Instruksikan Penerima Bansos Miliki Rekening BRI dan BSI: Langkah Strategis Digitalisasi Bansos
JAKARTA - Presiden Republik Indonesia, Prabowo Subianto, mengeluarkan arahan strategis terkait mekanisme penyaluran bantuan sosial (bansos) kepada masyarakat. Dalam kebijakan terbaru ini, Presiden meminta agar para penerima manfaat bantuan sosial mulai didorong dan difasilitasi untuk memiliki rekening bank, dengan menekankan pada penggunaan layanan Bank Rakyat Indonesia (BRI) dan Bank Syariah Indonesia (BSI).
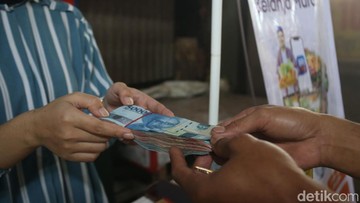
Langkah ini bukan sekadar perubahan teknis penyaluran dana, melainkan sebuah upaya besar pemerintah untuk mempercepat inklusi keuangan nasional sekaligus memastikan transparansi dan akurasi dalam penyaluran bantuan negara. Dengan beralihnya skema bantuan dari tunai menjadi berbasis rekening, pemerintah berharap dapat meminimalisir kebocoran anggaran yang selama ini sering menjadi catatan dalam penyaluran bantuan sosial.
Transformasi Digital: Mengakhiri Era Penyaluran Bansos Tunai
Selama bertahun-tahun, mekanisme penyaluran bantuan sosial di Indonesia sering kali melibatkan proses distribusi fisik yang kompleks. Meskipun telah mengalami berbagai perbaikan, sistem berbasis tunai tetap memiliki risiko tinggi, mulai dari biaya logistik yang besar hingga potensi pemotongan dana oleh oknum yang tidak bertanggung jawab di tingkat lapangan.
Presiden Prabowo Subianto melihat bahwa digitalisasi melalui perbankan adalah jawaban mutlak. Dengan mewajibkan atau mengarahkan penerima bansos untuk memiliki rekening di BRI dan BSI, pemerintah membangun infrastruktur keuangan yang lebih kuat di tingkat akar rumput. Penggunaan rekening bank memungkinkan dana berpindah secara langsung dari kas negara ke tangan penerima tanpa perantara yang tidak perlu.
Kebijakan ini sejalan dengan visi pemerintah untuk memperkuat ekonomi digital. Ketika masyarakat kelas bawah mulai bersentuhan dengan layanan perbankan, mereka secara otomatis masuk ke dalam sistem ekonomi formal. Hal ini memberikan mereka akses lebih luas terhadap produk keuangan lainnya di masa depan, seperti tabungan, pembiayaan mikro, hingga asuransi.
Mengapa Memilih BRI dan BSI?
Pemilihan dua bank plat merah ini bukanlah tanpa alasan. Pemerintah telah mempertimbangkan aspek jangkauan geografis dan segmentasi layanan yang dimiliki oleh kedua institusi tersebut:
Bank Rakyat Indonesia (BRI): Sebagai bank dengan jaringan terluas hingga ke pelosok desa dan unit terkecil di Indonesia, BRI menjadi pilar utama dalam menjangkau masyarakat di wilayah 3T (Terdepan, Terluar, Tertinggal). Keberadaan AgenBRILink yang tersebar luas memudahkan masyarakat yang belum terbiasa dengan layanan kantor cabang untuk melakukan transaksi perbankan sederhana.
Bank Syariah Indonesia (BSI): Kehadiran BSI memberikan opsi bagi masyarakat yang menginginkan layanan berbasis prinsip syariah. Sebagai bank syariah terbesar di tanah air, BSI memainkan peran krusial dalam memperkuat ekonomi umat dan memberikan akses layanan perbankan yang sesuai dengan nilai-nilai religi masyarakat Indonesia yang mayoritas muslim.
Sinergi antara BRI yang kuat secara jangkauan fisik dan BSI yang kuat secara prinsip syariah diharapkan dapat mencakup seluruh lapisan masyarakat Indonesia tanpa terkecuali.
Mendorong Inklusi Keuangan dan Literasi Perbankan
Salah satu target besar dari arahan Presiden Prabowo adalah peningkatan angka inklusi keuangan. Inklusi keuangan adalah kondisi di mana setiap anggota masyarakat memiliki akses terhadap berbagai layanan keuangan formal yang berkualitas. Selama ini, banyak penerima bansos yang masuk dalam kategori unbanked atau masyarakat yang belum tersentuh layanan perbankan.
Dengan mewajibkan penggunaan rekening bank untuk bansos, pemerintah secara paksa namun positif melakukan edukasi literasi keuangan. Masyarakat akan belajar cara mengecek saldo, cara melakukan penarikan melalui ATM, hingga memahami pentingnya menjaga keamanan data perbankan. Ini adalah langkah awal bagi masyarakat kecil untuk keluar dari jeratan rentenir dan beralih ke lembaga keuangan yang legal dan aman.
Selain itu, kepemilikan rekening memberikan rekam jejak finansial (financial track record) bagi masyarakat. Di masa depan, data transaksi bansos ini dapat digunakan oleh perbankan untuk menilai kelayakan kredit masyarakat tersebut, sehingga mereka lebih mudah mendapatkan akses modal usaha kecil (UMKM) untuk meningkatkan taraf hidup mereka.
Mitigasi Risiko Korupsi dan Ketepatan Sasaran
Masalah klasik dalam penyaluran bantuan pemerintah adalah masalah ketepatan sasaran dan potensi penyimpangan. Dengan sistem perbankan, setiap rupiah yang keluar dari kas negara dapat dilacak secara digital (traceable). Hal ini memberikan lapisan pengamanan tambahan terhadap praktik pungutan liar (pungli) atau pemotongan dana bantuan yang sering merugikan masyarakat miskin.
Beberapa manfaat utama dari penggunaan rekening bank dalam penyaluran bansos antara lain:
Transparansi Penuh: Aliran dana tercatat secara sistematis dalam sistem perbankan dan dapat diaudit sewaktu-waktu oleh lembaga berwenang.
Efisiensi Anggaran: Mengurangi biaya operasional distribusi fisik yang mahal, sehingga anggaran dapat dialokasikan lebih banyak untuk nilai bantuan itu sendiri.
Keamanan Data: Mengurangi risiko kehilangan dana dalam perjalanan atau risiko keamanan fisik saat pembagian uang tunai di lapangan.
Kecepatan Penyaluran: Dana dapat dikirimkan secara serentak ke jutaan rekening dalam waktu yang sangat singkat melalui sistem kliring atau transfer antarbank.
Tantangan Implementasi di Lapangan
Meski kebijakan ini memiliki visi yang sangat positif, pemerintah tentu menghadapi tantangan besar dalam implementasinya. Tantangan utama terletak pada kondisi geografis Indonesia yang sangat luas dan infrastruktur digital yang belum merata di seluruh wilayah.
Di beberapa daerah terpencil, akses internet masih menjadi kendala utama untuk menjalankan transaksi perbankan digital. Selain itu, rendahnya tingkat literasi digital di kalangan lansia atau masyarakat di pedalaman dapat menjadi hambatan dalam penggunaan ATM maupun aplikasi mobile banking. Masyarakat memerlukan pendampingan intensif agar tidak terjadi kebingungan atau bahkan menjadi korban kejahatan siber (scamming) yang mengatasnamakan bank.
Oleh karena itu, peran pemerintah daerah, perangkat desa, serta petugas lapangan dari pihak BRI dan BSI menjadi sangat vital. Sosialisasi yang masif dan berkelanjutan harus dilakukan agar masyarakat tidak hanya memiliki rekening, tetapi juga paham cara menggunakannya dengan aman dan benar.
Peran Pemerintah Daerah dan Perangkat Desa
Keberhasilan program ini akan sangat bergantung pada kolaborasi antara pemerintah pusat dan pemerintah daerah. Perangkat desa dan kelurahan diharapkan menjadi garda terdepan dalam membantu warga melakukan registrasi rekening dan memberikan edukasi dasar mengenai penggunaan layanan bank. Pendampingan ini penting untuk memastikan bahwa transisi dari tunai ke non-tunai berjalan dengan mulus tanpa ada warga yang terlewatkan haknya.
Kesimpulan
Instruksi Presiden Prabowo Subianto untuk mengarahkan penerima bansos memiliki rekening di BRI dan BSI merupakan langkah revolusioner dalam sistem perlindungan sosial di Indonesia. Kebijakan ini bukan sekadar memindahkan cara bayar, melainkan sebuah strategi komprehensif untuk memperkuat inklusi keuangan, meningkatkan transparansi, dan menutup celah korupsi dalam penyaluran bantuan negara.
Melalui penguatan peran BRI dan BSI, pemerintah berupaya memastikan bahwa bantuan sosial tidak hanya menjadi instrumen penanggulangan kemiskinan jangka pendek, tetapi juga menjadi pintu masuk bagi masyarakat kelas bawah untuk masuk ke dalam ekosistem ekonomi formal yang lebih sehat dan berkelanjutan. Meski tantangan infrastruktur dan literasi masih membayangi, keberanian untuk melakukan digitalisasi ini adalah kunci menuju Indonesia yang lebih maju secara finansial.