```html
Utang Paylater Masyarakat RI Tembus Rp 31,56 Triliun, Waspada Jebakan Gaya Hidup Digital
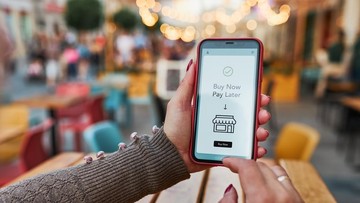
Lonjakan penggunaan fitur Buy Now Pay Later (BNPL) di Indonesia menunjukkan tren yang mengkhawatirkan. Data terbaru mencatatkan total utang paylater masyarakat Indonesia telah menyentuh angka Rp 31,56 triliun per Juli 2026, sebuah angka yang mencerminkan pergeseran masif dalam pola konsumsi masyarakat di era digital.
Pertumbuhan ini tidak main-main. Jika dibandingkan dengan periode yang sama pada tahun sebelumnya, angka utang ini melonjak drastis sebesar 31,22 persen secara tahunan (year-on-year). Fenomena ini diperkuat dengan fakta bahwa terdapat sedikitnya 33,50 juta rekening BNPL yang aktif digunakan oleh masyarakat di seluruh penjuru tanah air.
Ledakan Pengguna BNPL dan Pergeseran Budaya Konsumsi
Munculnya fitur paylater dalam berbagai platform e-commerce, aplikasi transportasi daring, hingga layanan pesan antar makanan telah mengubah wajah sistem kredit di Indonesia. Jika dahulu akses terhadap kredit hanya didominasi oleh pemegang kartu kredit perbankan konvensional, kini siapa pun yang memiliki ponsel pintar dan identitas digital dapat memperoleh pinjaman dalam hitungan menit.
Kemudahan akses inilah yang menjadi motor penggerak utama pertumbuhan utang ini. Beberapa faktor utama yang menyebabkan meledaknya angka utang paylater antara lain:
Proses Persetujuan Instan: Berbeda dengan bank konvensional yang membutuhkan dokumen rumit, paylater hanya memerlukan verifikasi KTP dan data singkat lainnya.
Integrasi Ekosistem Digital: Fitur paylater kini tertanam langsung di aplikasi yang digunakan masyarakat setiap hari, membuat godaan untuk berbelanja secara impulsif menjadi sangat tinggi.
Minimalisasi Hambatan Psikologis: Dengan opsi "beli sekarang, bayar nanti", konsumen merasa tidak sedang mengeluarkan uang secara riil pada saat transaksi, yang memicu perilaku belanja di luar kemampuan finansial.
Target Demografis Muda: Generasi Z dan Milenial menjadi pengguna paling aktif, yang sering kali terjebak dalam tren gaya hidup dan fenomena FOMO (Fear of Missing Out).
Pertumbuhan sebesar 31,22 persen ini menandakan bahwa masyarakat semakin bergantung pada utang jangka pendek untuk memenuhi kebutuhan konsumsi mereka, baik untuk kebutuhan primer maupun sekadar memenuhi gaya hidup.
Risiko Tersembunyi di Balik Kemudahan Transaksi
Meskipun menawarkan fleksibilitas, angka Rp 31,56 triliun tersebut menyimpan risiko sistemik yang cukup besar, baik bagi individu maupun stabilitas sektor keuangan non-bank. Banyak pengguna yang belum sepenuhnya memahami konsekuensi jangka panjang dari penggunaan fitur BNPL yang agresif.
Salah satu risiko utama adalah jeratan bunga dan denda keterlambatan. Meskipun terlihat kecil dalam persentase bulanan, namun jika diakumulasikan, biaya ini dapat membengkak dengan cepat, terutama bagi pengguna yang gagal mengelola arus kas mereka. Hal ini sering kali menciptakan siklus utang baru, di mana pengguna menggunakan paylater lain untuk menutupi utang yang sudah ada.
Selain itu, dampak pada skor kredit atau credit score juga menjadi ancaman nyata. Setiap aktivitas pinjaman digital kini terhubung dengan Sistem Layanan Informasi Keuangan (SLIK) milik Otoritas Jasa Keuangan (OJK). Kegagalan dalam membayar tagihan paylater dapat menyebabkan nama pengguna masuk dalam daftar hitam perbankan, yang berakibat sulitnya mendapatkan akses kredit yang lebih penting di masa depan, seperti Kredit Pemilikan Rumah (KPR) atau Kredit Kendaraan Bermotor (KKB).
Analisis Dampak Ekonomi dan Peran Regulasi
Secara makroekonomi, peningkatan konsumsi melalui paylater memang dapat mendorong perputaran uang di sektor ritel. Namun, jika pertumbuhan ini didorong oleh utang yang tidak produktif (konsumsi non-esensial), maka akan menciptakan kerentanan ekonomi di tingkat rumah tangga. Masyarakat menjadi lebih sensitif terhadap guncangan ekonomi, seperti kenaikan inflasi atau pengurangan pendapatan.
Otoritas Jasa Keuangan (OJK) sebagai regulator memiliki tantangan besar dalam mengawasi pertumbuhan pesat ini. Diperlukan pengawasan yang lebih ketat terhadap perusahaan penyedia layanan BNPL untuk memastikan praktik penagihan yang etis dan transparansi suku bunga. Selain itu, kebijakan mengenai batas maksimal pinjaman dan pengetatan kriteria pemberian kredit perlu diperkuat guna memitigasi risiko gagal bayar massal.
Beberapa langkah yang perlu diperhatikan oleh regulator meliputi:
Pengawasan Ketat terhadap Fintech: Memastikan seluruh penyedia layanan memiliki izin resmi dan mematuhi standar tata kelola yang baik.
Edukasi Literasi Keuangan: Melakukan kampanye masif mengenai cara mengelola utang digital agar tidak menjadi beban di kemudian hari.
Standarisasi Bunga: Mengatur batas atas suku bunga dan denda agar tidak mengeksploitasi pengguna yang rentan.
Tips Menghindari Jebakan Utang Paylater
Agar tidak terjebak dalam angka triliunan utang yang berisiko ini, masyarakat perlu memiliki kecerdasan finansial dalam menggunakan teknologi. Berikut adalah beberapa langkah preventif yang bisa dilakukan:
1. Evaluasi Kebutuhan vs Keinginan
Sebelum menekan tombol "bayar dengan paylater", tanyakan pada diri sendiri apakah barang tersebut merupakan kebutuhan mendesak atau sekadar keinginan sesaat untuk mengikuti tren. Jika hanya untuk keinginan, sebaiknya tunda hingga dana tersedia secara tunai.
2. Batasi Total Utang Konsumtif
Tetapkan aturan pribadi, misalnya total cicilan utang konsumtif (termasuk paylater) tidak boleh melebihi 10% hingga 20% dari pendapatan bulanan. Hal ini penting untuk menjaga agar arus kas tetap sehat untuk kebutuhan pokok dan tabungan.
3. Perhatikan Detail Bunga dan Biaya Admin
Jangan hanya terpaku pada kemudahan cicilan. Selalu baca syarat dan ketentuan mengenai biaya administrasi, bunga bulanan, dan denda keterlambatan. Seringkali, biaya-biaya tersembunyi inilah yang membuat utang membengkak.
4. Catat Semua Tagihan Secara Rutin
Jangan mengandalkan notifikasi aplikasi semata. Buatlah catatan keuangan mandiri untuk memantau berapa total utang yang Anda miliki di berbagai platform agar tidak kehilangan kendali atas pengeluaran Anda.
Kesimpulan
Lonjakan utang paylater masyarakat Indonesia yang mencapai Rp 31,56 triliun adalah sinyal kuat mengenai masifnya digitalisasi keuangan di tanah air. Meski memberikan kemudahan dalam bertransaksi, angka pertumbuhan 31,22 persen ini merupakan peringatan bagi masyarakat untuk lebih bijak dalam mengelola kredit digital. Tanpa literasi keuangan yang mumpuni, kemudahan "beli sekarang, bayar nanti" dapat berubah menjadi beban finansial yang menghambat kesejahteraan di masa depan. Keseimbangan antara pemanfaatan teknologi dan disiplin finansial adalah kunci agar masyarakat tetap bisa menikmati kemajuan digital tanpa harus terjebak dalam lingkaran utang yang tidak berkesudahan.
```