Era Cashless: Warga RI Mulai Tinggalkan Uang Tunai, Pengguna QRIS Tembus 67 Juta!
Transformasi digital ekonomi Indonesia melaju pesat seiring meningkatnya adopsi pembayaran non-tunai di berbagai lapisan masyarakat.
Fenomena Pergeseran Pola Transaksi Masyarakat Indonesia
Lanskap ekonomi digital di Indonesia sedang mengalami transformasi fundamental yang sangat signifikan. Jika satu dekade lalu masyarakat masih sangat bergantung pada lembaran uang kertas dan kepingan logam untuk setiap transaksi, kini pemandangan tersebut mulai berganti. Dompet yang tebal dengan uang tunai perlahan mulai digantikan oleh perangkat smartphone yang menjadi gerbang utama menuju ekosistem pembayaran non-tunai atau cashless.
Pergeseran ini bukan sekadar tren gaya hidup semata, melainkan sebuah evolusi perilaku ekonomi yang didorong oleh penetrasi internet yang tinggi dan kemudahan akses teknologi finansial. Fenomena ini menunjukkan bahwa masyarakat Indonesia telah bergerak menuju era cashless society, di mana efisiensi dan kecepatan menjadi kunci utama dalam setiap aktivitas ekonomi sehari-hari.
Data terbaru menunjukkan bahwa ketergantungan terhadap uang fisik terus menurun. Hal ini terlihat dari meningkatnya volume transaksi digital yang mencakup berbagai metode, mulai dari transfer bank, dompet digital (e-wallet), hingga metode yang paling masif saat ini: QRIS (Quick Response Code Indonesian Standard).
Lonjakan Drastis Pengguna QRIS: Angka 67 Juta Menjadi Bukti Nyata
Salah satu indikator paling kuat dari gerakan meninggalkan uang tunai adalah pertumbuhan eksponensial pengguna QRIS. Berdasarkan data terbaru, jumlah pengguna QRIS di Indonesia telah menyentuh angka fantastis, yakni sekitar 67 juta orang. Angka ini mencerminkan betapa luasnya adopsi teknologi standar pembayaran tunggal ini di tanah air.
QRIS, yang diluncurkan oleh Bank Indonesia, telah menjadi "game changer" dalam ekosistem pembayaran nasional. Dengan satu kode QR yang dapat dipindai oleh berbagai aplikasi penyedia jasa pembayaran (PJP), hambatan interoperabilitas yang sebelumnya menghalangi adopsi pembayaran digital kini telah teratasi. Hal inilah yang memicu ledakan jumlah pengguna secara masif.
Pertumbuhan 67 juta pengguna ini tidak hanya terkonsentrasi di kota-kota besar atau di kalangan generasi milenial dan Gen Z saja. Fenomena menarik yang terlihat adalah penetrasi QRIS yang mulai merambah ke daerah penyangga hingga ke pelosok, serta digunakan oleh berbagai lapisan usia. Hal ini membuktikan bahwa teknologi pembayaran digital telah mencapai titik kematangan yang dapat diterima oleh masyarakat luas.
Mengapa Masyarakat Memilih Non-Tunai?
Transisi dari tunai ke digital tidak terjadi tanpa alasan yang kuat. Ada beberapa faktor kunci yang mendorong masyarakat Indonesia untuk lebih nyaman menggunakan metode pembayaran non-tunai:
Kepraktisan dan Efisiensi: Pengguna tidak perlu lagi repot membawa uang tunai dalam jumlah banyak atau mencari mesin ATM saat membutuhkan uang. Cukup dengan satu genggaman smartphone, semua transaksi dapat diselesaikan dalam hitungan detik.
Keamanan Transaksi: Menggunakan uang tunai memiliki risiko fisik seperti pencurian atau kehilangan. Dengan pembayaran digital, setiap transaksi tercatat secara otomatis dalam riwayat (history) aplikasi, sehingga pengguna dapat memantau pengeluaran mereka dengan lebih akurat.
Hadirnya Promo dan Insentif: Banyak penyedia layanan dompet digital dan perbankan memberikan berbagai promo menarik, mulai dari cashback, diskon, hingga poin reward yang membuat transaksi digital terasa lebih ekonomis bagi konsumen.
Higienitas: Terutama pasca pandemi COVID-19, kesadaran masyarakat akan kebersihan meningkat. Transaksi tanpa sentuh (contactless) dianggap lebih aman dan higienis dibandingkan harus bertukar uang kertas yang berpindah-pindah tangan.
Dampak Positif terhadap Sektor UMKM dan Inklusi Keuangan
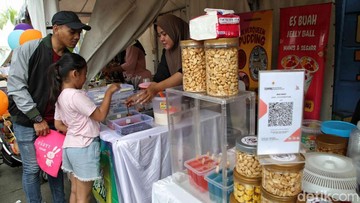
Transformasi menuju masyarakat non-tunai memberikan dampak domino yang sangat positif, terutama bagi sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Jika dulu pedagang kaki lima atau pemilik warung kecil seringkali kesulitan dalam menyediakan uang kembalian, kini kehadiran QRIS memberikan solusi instan. Pedagang cukup menyediakan satu kode QR, dan pembeli dapat membayar dengan nominal yang sangat presisi hingga satuan rupiah terkecil.
Selain memudahkan transaksi, digitalisasi pembayaran ini juga membantu UMKM dalam melakukan financial record-keeping atau pencatatan keuangan secara otomatis. Data transaksi yang tersimpan di aplikasi dapat digunakan sebagai bukti arus kas yang valid, yang nantinya dapat menjadi syarat memudahkan UMKM dalam mengajukan kredit atau bantuan modal ke lembaga perbankan (credit scoring).
Secara makro, fenomena ini juga mendorong inklusi keuangan nasional. Masyarakat yang sebelumnya tidak tersentuh oleh layanan perbankan (unbanked) kini mulai masuk ke dalam ekosistem keuangan melalui dompet digital. Hal ini memperluas akses mereka terhadap layanan keuangan lainnya, seperti tabungan, asuransi, hingga investasi digital.
Tantangan di Tengah Arus Digitalisasi
Meskipun tren menuju cashless society menunjukkan grafik yang sangat positif, perjalanan menuju digitalisasi penuh masih menghadapi sejumlah tantangan yang perlu diantisipasi oleh pemerintah dan penyedia layanan.
Pertama adalah masalah infrastruktur digital. Kecepatan dan stabilitas koneksi internet masih menjadi isu utama, terutama di wilayah-wilayah luar Pulau Jawa. Transaksi digital sangat bergantung pada ketersediaan jaringan; tanpa internet yang stabil, sistem pembayaran non-tunai akan lumpuh.
Kedua adalah tingkat literasi digital dan keamanan siber. Seiring dengan meningkatnya transaksi digital, risiko kejahatan siber seperti phishing, penipuan berbasis sosial (social engineering), dan pembobolan akun juga meningkat. Diperlukan edukasi yang masif kepada masyarakat agar mereka tidak hanya mahir menggunakan teknologi, tetapi juga waspada terhadap modus kejahatan digital.
Ketiga, adalah kesenjangan digital (digital divide) antar generasi. Meskipun pengguna QRIS sudah mencapai 67 juta, kelompok masyarakat lanjut usia (senior) seringkali merasa kesulitan atau cemas dalam mengoperasikan aplikasi pembayaran digital. Pendekatan yang lebih inklusif dan antarmuka aplikasi yang lebih ramah lansia menjadi kebutuhan di masa depan.
Kesimpulan
Pergeseran perilaku masyarakat Indonesia dari penggunaan uang tunai menuju pembayaran digital adalah sebuah keniscayaan yang tidak dapat dihindari. Dengan angka pengguna QRIS yang telah menembus 67 juta orang, Indonesia telah membuktikan dirinya sebagai salah satu kekuatan ekonomi digital yang tumbuh paling pesat di Asia Tenggara.
Meskipun tantangan terkait infrastruktur internet, keamanan siber, dan literasi digital masih membayangi, namun manfaat yang ditawarkan oleh ekosistem non-tunai—mulai dari efisiensi transaksi, keamanan, hingga pemberdayaan UMKM—jauh lebih besar. Sinergi antara pemerintah melalui Bank Indonesia, penyedia layanan finansial, dan kesadaran masyarakat akan menjadi kunci utama untuk memastikan transformasi digital ini berjalan secara aman, inklusif, dan berkelanjutan demi kemajuan ekonomi nasional.