Tantangan di Balik Kemudahan Digital
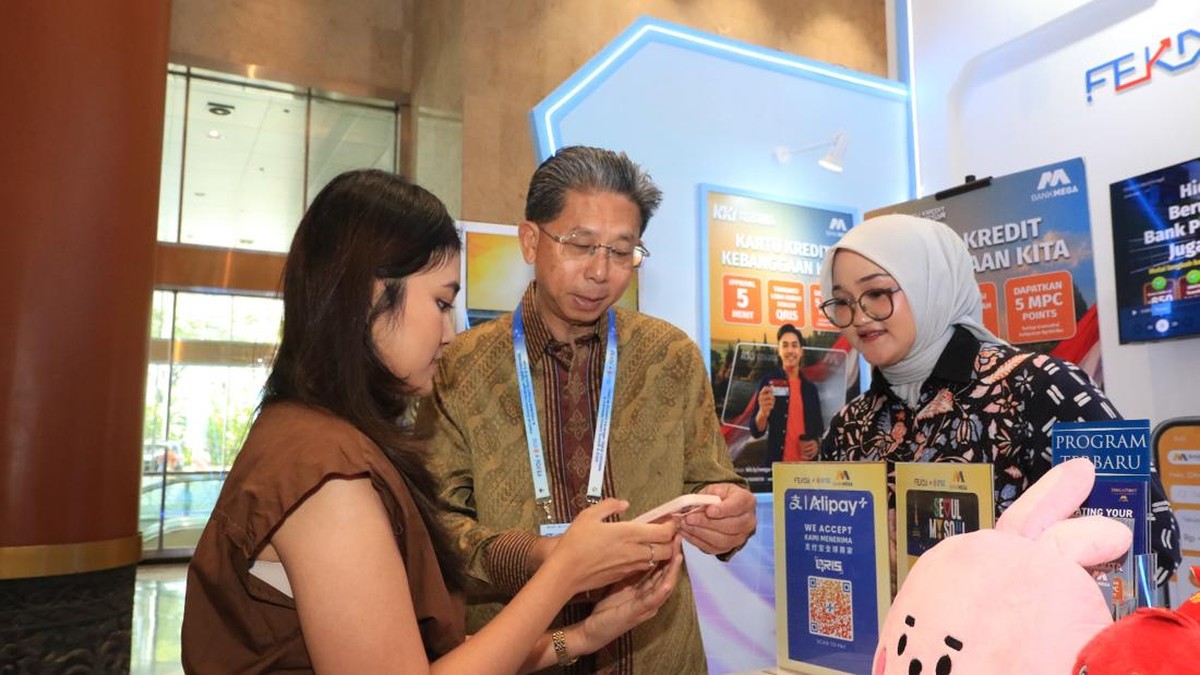
Di balik kemudahan yang ditawarkan oleh QRIS dan pembayaran digital lainnya, terdapat tantangan besar yang harus dihadapi oleh regulator dan penyedia layanan jasa keuangan. Jika tidak dikelola dengan baik, digitalisasi ini justru dapat menimbulkan kerentanan baru.
Pertama adalah masalah keamanan siber. Dengan berpindahnya seluruh transaksi ke ranah digital, risiko peretasan, pencurian data pribadi, hingga penipuan berbasis rekayasa sosial (social engineering) meningkat pesat. Masyarakat perlu diedukasi agar tidak mudah memberikan informasi sensitif seperti OTP atau PIN kepada pihak yang tidak bertanggung jawab.
Kedua adalah perlindungan konsumen. Ketika terjadi kegagalan sistem—misalnya saldo sudah terpotong namun merchant belum menerima notifikasi pembayaran—proses penyelesaian sengketa seringkali memakan waktu dan birokrasi yang rumit. Hal ini dapat menurunkan tingkat kepercayaan masyarakat terhadap sistem pembayaran nontunai.
Menuju Era "Less Cash", Bukan "Cashless"
Melihat dinamika yang ada, para pakar ekonomi cenderung melihat masa depan Indonesia bukan sebagai masyarakat yang sepenuhnya tanpa uang tunai (cashless society), melainkan masyarakat dengan penggunaan uang tunai yang sangat rendah (less cash society).
Dalam konsep less cash society, uang tunai tidak dihilangkan, melainkan hanya digunakan untuk keperluan-keperluan tertentu atau di wilayah-wilayah dengan keterbatasan teknologi. Sementara itu, untuk kegiatan ekonomi sehari-hari yang bersifat rutin dan dalam skala besar, pembayaran digital akan menjadi standar utama.
Langkah yang diambil Bank Indonesia melalui pengembangan QRIS dan proyek BI-FAST sudah sangat tepat untuk menjembatani transisi ini. Fokus ke depan bukan lagi pada "mengganti" uang tunai, melainkan "melengkapi" sistem keuangan nasional agar lebih efisien, transparan, dan inklusif.
Kesimpulan
Lonjakan 67 juta pengguna QRIS adalah bukti nyata bahwa Indonesia sedang melompat maju dalam revolusi ekonomi digital. Digitalisasi pembayaran telah memberikan kemudahan yang belum pernah ada sebelumnya, terutama bagi pelaku UMKM dan generasi muda yang melek teknologi. Namun, uang tunai tidak akan hilang dalam waktu dekat. Peran uang fisik akan tetap bertahan sebagai instrumen cadangan, terutama di wilayah dengan kendala infrastruktur dan bagi kelompok masyarakat tertentu.
Masa depan ekonomi Indonesia terletak pada keseimbangan antara kemajuan teknologi digital yang aman dengan kesiapan infrastruktur yang merata di seluruh pelosok negeri. Kita sedang bergerak menuju era di mana kenyamanan digital bertemu dengan kepastian nilai fisik, menciptakan ekosistem ekonomi yang lebih kuat dan tangguh.