Revolusi Pembayaran Digital: 67 Juta Pengguna QRIS Melejit, Akankah Uang Tunai Segera Jadi Sejarah?
Transformasi gaya hidup masyarakat Indonesia menuju cashless society kian nyata seiring dominasi QRIS di berbagai lini transaksi ekonomi.
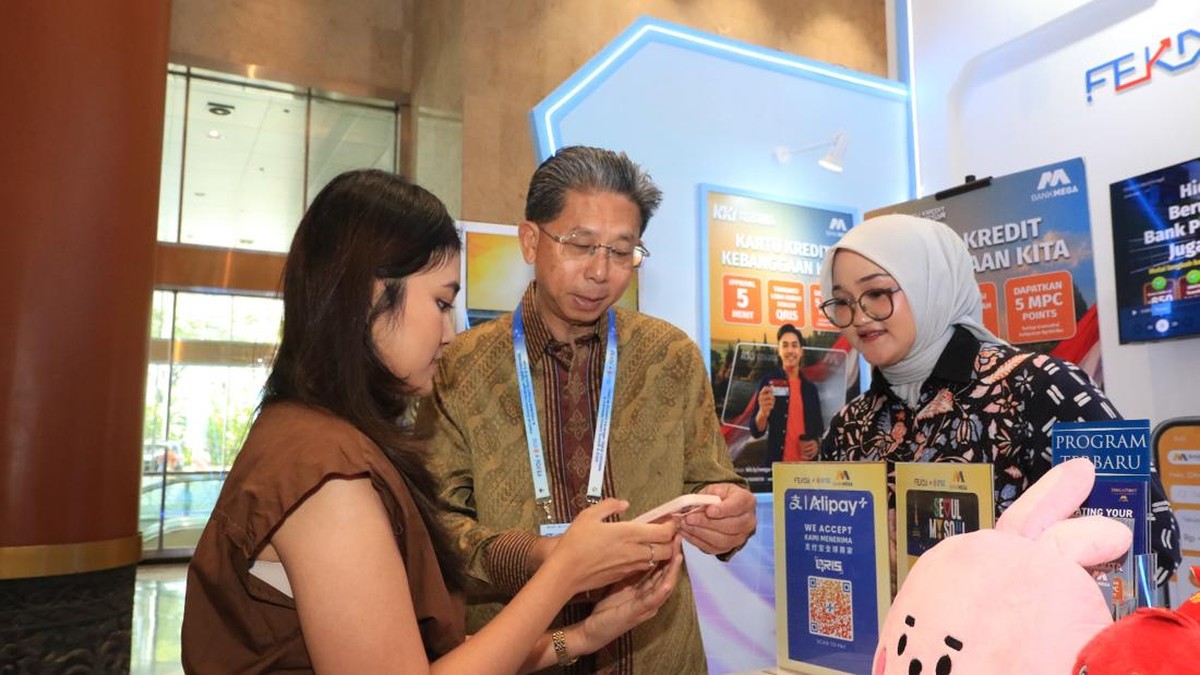
Pemandangan di meja kasir kini telah berubah drastis. Jika satu dekade lalu kita harus sibuk merogoh dompet untuk mencari lembaran uang kertas atau koin, kini cukup dengan satu gerakan sederhana: mengeluarkan ponsel pintar, membuka aplikasi pembayaran, dan memindai kode unik. Fenomena ini bukan sekadar tren sesaat, melainkan sebuah pergeseran fundamental dalam perilaku ekonomi masyarakat Indonesia.
Data terbaru menunjukkan angka yang sangat signifikan. Penggunaan Quick Response Code Indonesian Standard (QRIS) telah menjangkau 67 juta pengguna di seluruh penjuru tanah air. Angka ini menjadi sinyal kuat bahwa Indonesia tengah berada dalam akselerasi besar menuju digitalisasi ekonomi yang masif. Namun, di balik lonjakan angka tersebut, muncul sebuah pertanyaan besar di benak masyarakat: apakah uang tunai akan segera kehilangan relevansinya dan menjadi artefak masa lalu?
Ledakan Pengguna QRIS: Bukan Sekadar Gaya Hidup, Tapi Kebutuhan
Pertumbuhan pengguna QRIS yang menyentuh angka 67 juta orang tidak terjadi dalam semalam. Hal ini merupakan hasil dari sinergi antara inovasi teknologi finansial, kebijakan Bank Indonesia yang progresif, serta adaptasi masyarakat yang sangat cepat terhadap perubahan zaman. QRIS telah berhasil meruntuhkan sekat-sekat hambatan transaksi yang selama ini dialami oleh berbagai lapisan masyarakat.
Ada beberapa faktor kunci mengapa QRIS begitu cepat diterima oleh masyarakat Indonesia yang sangat heterogen:
Efisiensi dan Kecepatan: Transaksi menjadi jauh lebih praktis. Tidak perlu lagi menunggu uang kembalian atau menghitung uang receh yang seringkali merepotkan, baik bagi pembeli maupun penjual.
Inklusivitas bagi UMKM: Salah satu kemenangan terbesar QRIS adalah kemampuannya merangkul sektor Usaha Mikro, Kecil, dan Menengah (UMKM). Pedagang kaki lima hingga pemilik warung kelontong kini bisa menerima pembayaran digital dengan biaya yang sangat terjangkau.
Keamanan Transaksi: Dengan sistem digital, risiko menerima uang palsu dapat ditekan hingga titik terendah. Selain itu, setiap transaksi tercatat secara otomatis dalam sistem, memudahkan pelaku usaha dalam melakukan pembukuan.
Integrasi Ekosistem: QRIS bersifat interoperabel, artinya satu kode dapat dipindai oleh berbagai aplikasi dompet digital (e-wallet) maupun aplikasi perbankan (mobile banking) yang berbeda.
Kondisi ini menciptakan sebuah ekosistem di mana uang tidak lagi dipandang sebagai benda fisik yang harus digenggam, melainkan sebagai data digital yang mengalir melalui jaringan internet. Hal inilah yang kemudian memicu percepatan menuju apa yang sering disebut sebagai cashless society.
Nasib Uang Tunai: Akankah Benar-Benar Punah?
Meskipun penetrasi pembayaran digital terus meroket, klaim bahwa uang tunai akan segera lenyap sepenuhnya tampaknya masih terlalu dini. Secara sosiologis dan geografis, Indonesia memiliki karakteristik yang sangat kompleks yang membuat uang tunai tetap memiliki peran krusial.
Kesenjangan Infrastruktur Digital
Indonesia adalah negara kepulauan dengan tantangan infrastruktur yang nyata. Meskipun di kota-kota besar seperti Jakarta, Surabaya, atau Medan koneksi internet 4G dan 5G sudah menjadi makanan sehari-hari, kondisi di wilayah 3T (Terdepan, Terluar, Tertinggal) masih jauh berbeda. Di daerah-daerah yang sinyal internetnya tidak stabil atau bahkan belum terjangkau, uang tunai tetap menjadi satu-satunya alat tukar yang paling dapat diandalkan.
Demografi dan Literasi Keuangan
Kita tidak bisa mengabaikan faktor demografi. Indonesia memiliki populasi penduduk usia lanjut yang cukup besar, yang mungkin tidak terlalu akrab dengan penggunaan teknologi smartphone untuk transaksi keuangan. Bagi kelompok ini, memegang uang fisik memberikan rasa aman dan kontrol yang lebih nyata atas harta mereka dibandingkan melihat angka-angka di layar ponsel.
Faktor Keadaan Darurat dan Psikologis
Dalam situasi darurat, seperti pemadaman listrik total atau gangguan sistem pada jaringan perbankan nasional, uang tunai adalah "penyelamat" yang paling pasti. Selain itu, secara psikologis, ada sebagian masyarakat yang merasa lebih bijak dalam mengelola keuangan jika mereka melihat secara fisik berapa banyak uang yang telah mereka belanjakan.
Tantangan di Balik Kemudahan Digital
Di balik kemudahan yang ditawarkan oleh QRIS dan pembayaran digital lainnya, terdapat tantangan besar yang harus dihadapi oleh regulator dan penyedia layanan jasa keuangan. Jika tidak dikelola dengan baik, digitalisasi ini justru dapat menimbulkan kerentanan baru.
Pertama adalah masalah keamanan siber. Dengan berpindahnya seluruh transaksi ke ranah digital, risiko peretasan, pencurian data pribadi, hingga penipuan berbasis rekayasa sosial (social engineering) meningkat pesat. Masyarakat perlu diedukasi agar tidak mudah memberikan informasi sensitif seperti OTP atau PIN kepada pihak yang tidak bertanggung jawab.
Kedua adalah perlindungan konsumen. Ketika terjadi kegagalan sistem—misalnya saldo sudah terpotong namun merchant belum menerima notifikasi pembayaran—proses penyelesaian sengketa seringkali memakan waktu dan birokrasi yang rumit. Hal ini dapat menurunkan tingkat kepercayaan masyarakat terhadap sistem pembayaran nontunai.
Menuju Era "Less Cash", Bukan "Cashless"
Melihat dinamika yang ada, para pakar ekonomi cenderung melihat masa depan Indonesia bukan sebagai masyarakat yang sepenuhnya tanpa uang tunai (cashless society), melainkan masyarakat dengan penggunaan uang tunai yang sangat rendah (less cash society).
Dalam konsep less cash society, uang tunai tidak dihilangkan, melainkan hanya digunakan untuk keperluan-keperluan tertentu atau di wilayah-wilayah dengan keterbatasan teknologi. Sementara itu, untuk kegiatan ekonomi sehari-hari yang bersifat rutin dan dalam skala besar, pembayaran digital akan menjadi standar utama.
Langkah yang diambil Bank Indonesia melalui pengembangan QRIS dan proyek BI-FAST sudah sangat tepat untuk menjembatani transisi ini. Fokus ke depan bukan lagi pada "mengganti" uang tunai, melainkan "melengkapi" sistem keuangan nasional agar lebih efisien, transparan, dan inklusif.
Kesimpulan
Lonjakan 67 juta pengguna QRIS adalah bukti nyata bahwa Indonesia sedang melompat maju dalam revolusi ekonomi digital. Digitalisasi pembayaran telah memberikan kemudahan yang belum pernah ada sebelumnya, terutama bagi pelaku UMKM dan generasi muda yang melek teknologi. Namun, uang tunai tidak akan hilang dalam waktu dekat. Peran uang fisik akan tetap bertahan sebagai instrumen cadangan, terutama di wilayah dengan kendala infrastruktur dan bagi kelompok masyarakat tertentu.
Masa depan ekonomi Indonesia terletak pada keseimbangan antara kemajuan teknologi digital yang aman dengan kesiapan infrastruktur yang merata di seluruh pelosok negeri. Kita sedang bergerak menuju era di mana kenyamanan digital bertemu dengan kepastian nilai fisik, menciptakan ekosistem ekonomi yang lebih kuat dan tangguh.