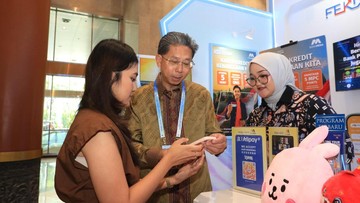
Akses ke Layanan Perbankan (Credit Scoring): Riwayat transaksi digital yang rapi dapat digunakan sebagai bukti valid bagi bank untuk memberikan pinjaman modal usaha.
Efisiensi Operasional: Pedagang tidak perlu lagi repot menyediakan uang kembalian dalam jumlah banyak, yang seringkali menjadi kendala di lapangan.
Tantangan di Tengah Akselerasi Digitalisasi
Meski pertumbuhannya sangat menjanjikan, transisi menuju ekonomi nontunai bukan tanpa hambatan. Indonesia masih menghadapi tantangan klasik yang perlu diselesaikan secara kolaboratif antara pemerintah, regulator, dan penyedia layanan teknologi.
Pertama adalah masalah infrastruktur digital. Keandalan koneksi internet masih menjadi kendala utama di wilayah 3T (Terdepan, Terluar, Tertinggal). Tanpa sinyal yang stabil, QRIS tidak dapat berfungsi, dan masyarakat akan kembali dipaksa menggunakan uang tunai.
Kedua, adalah isu keamanan siber dan perlindungan data pribadi. Meningkatnya transaksi digital berbanding lurus dengan meningkatnya risiko kejahatan siber seperti phishing, pembobolan akun, hingga penipuan berbasis manipulasi kode QR (QRIS palsu). Literasi masyarakat mengenai cara menjaga keamanan akun digital harus berjalan beriringan dengan adopsi teknologinya.
Ketiga, kesenjangan literasi digital antar generasi. Meskipun angka 67 juta pengguna sangat besar, masih ada segmen masyarakat, terutama kelompok lansia, yang merasa asing dan kurang nyaman dengan metode pembayaran yang tidak kasat mata ini.
Menatap Masa Depan Ekonomi Digital Indonesia
Ke depan, tren pembayaran digital di Indonesia diprediksi tidak akan berhenti di QRIS saja. Kita sedang melihat fondasi menuju ekosistem ekonomi yang lebih terintegrasi. Dengan adanya pengembangan seperti BI-FAST dan rencana implementasi mata uang digital bank sentral (Central Bank Digital Currency/CBDC), lanskap keuangan kita akan semakin canggih.
Digitalisasi ini juga akan memperkuat inklusi keuangan. Masyarakat yang sebelumnya "unbanked" (tidak memiliki akses ke bank) kini bisa masuk ke dalam sistem keuangan formal hanya melalui smartphone mereka. Ini adalah kunci untuk pemerataan kesejahteraan ekonomi di masa depan.
Kesimpulan
Fenomena 67 juta pengguna QRIS adalah bukti nyata bahwa Indonesia telah memasuki era baru dalam bertransaksi. Perlambatan pertumbuhan uang kartal bukanlah sebuah ancaman bagi stabilitas ekonomi, melainkan tanda adanya evolusi menuju sistem yang lebih efisien, transparan, dan inklusif. Meskipun tantangan infrastruktur dan keamanan siber masih membayangi, arah gerak ekonomi nasional sudah sangat jelas: menuju digitalisasi penuh. Masyarakat perlu terus dibekali dengan literasi digital yang kuat agar transformasi ini tidak hanya membawa kemudahan, tetapi juga keamanan dalam setiap transaksi.