Kabar Gembira bagi Milenial! Pemerintah Siapkan KPR Tenor 40 Tahun, Simak Syarat Khususnya di Sini
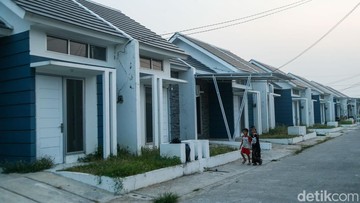
Memiliki hunian pribadi kini menjadi tantangan besar, terutama bagi generasi muda seperti Milenial dan Gen Z. Lonjakan harga properti yang tidak sebanding dengan pertumbuhan pendapatan rata-rata tahunan membuat impian memiliki rumah seringkali tertunda. Namun, sebuah terobosan baru muncul dari pemerintah yang berupaya memberikan solusi konkret melalui skema Kredit Pemilikan Rumah (KPR) dengan tenor yang jauh lebih panjang, yakni mencapai 40 tahun.
Kebijakan tenor panjang ini dirancang untuk menekan angka cicilan bulanan agar tetap terjangkau oleh kantong pekerja muda. Dengan durasi pembayaran yang melampaui standar konvensional (20 atau 25 tahun), beban finansial bulanan diprediksi akan turun secara signifikan. Meski demikian, program ini bukan tanpa aturan. Terdapat sejumlah syarat khusus yang harus dipenuhi oleh calon nasabah agar pengajuan kredit mereka dapat disetujui oleh pihak perbankan.
Memahami Skema KPR Tenor 40 Tahun
Secara umum, KPR tenor panjang adalah instrumen finansial yang memungkinkan debitur untuk mencicil pinjaman dalam jangka waktu yang sangat lama. Pemerintah mendorong skema ini sebagai bagian dari upaya mempercepat akses kepemilikan rumah bagi masyarakat berpenghasilan rendah hingga menengah.
Tujuan utama dari tenor 40 tahun adalah untuk meningkatkan affordability atau keterjangkauan. Dalam perhitungan perbankan, semakin lama masa tenor, maka pokok utang akan dibagi ke dalam jumlah bulan yang lebih banyak, sehingga cicilan per bulan menjadi lebih kecil. Hal ini sangat membantu bagi mereka yang memiliki rasio utang terhadap pendapatan (debt-to-income ratio) yang ketat.
Syarat Khusus Nasabah KPR Tenor 40 Tahun
Pemerintah dan lembaga keuangan tidak dapat memberikan tenor sepanjang ini kepada sembarang orang. Mengingat risiko gagal bayar yang lebih tinggi dalam jangka panjang, terdapat kriteria ketat yang menjadi filter utama bagi calon nasabah. Berikut adalah rincian syarat khusus yang perlu Anda perhatikan:
1. Batasan Usia Nasabah yang Sangat Spesifik
Syarat yang paling krusial dalam KPR tenor 40 tahun adalah usia pemohon. Perbankan memiliki aturan baku di mana masa tenor pinjaman ditambah dengan usia nasabah saat masa pelunasan tidak boleh melebihi usia pensiun produktif (biasanya antara 55 hingga 65 tahun, tergantung kebijakan bank).
Artinya, program ini hampir secara eksklusif ditujukan bagi mereka yang berada di usia sangat muda. Jika Anda ingin mengambil tenor 40 tahun, kemungkinan besar Anda harus mengajukannya saat masih berusia di bawah 25 tahun. Jika Anda sudah memasuki usia 30 tahun, maka pilihan tenor 40 tahun praktis sudah tertutup karena bank tidak ingin menghadapi risiko kredit macet saat nasabah sudah memasuki masa pensiun.
2. Stabilitas Pendapatan dan Status Pekerjaan
Karena jangka waktu kredit yang sangat lama, bank akan melakukan analisis mendalam terhadap stabilitas ekonomi nasabah. Syarat-syarat terkait pekerjaan meliputi:
Status Karyawan Tetap: Nasabah sangat disarankan memiliki status karyawan tetap dengan masa kerja minimal 2 tahun untuk memastikan arus kas yang stabil.
Sektor Pekerjaan: Pekerjaan di sektor formal dengan pendapatan yang tercatat melalui slip gaji resmi akan mendapatkan prioritas lebih tinggi dibandingkan pekerja lepas (freelancer) atau pengusaha mikro.
Riwayat Pendapatan: Adanya bukti mutasi rekening yang menunjukkan aliran dana masuk secara rutin setiap bulan.
3. Kelayakan Skor Kredit (BI Checking/SLIK OJK)
Dalam skema jangka panjang, integritas keuangan nasabah adalah segalanya. Bank akan memeriksa secara ketat riwayat kredit Anda melalui Sistem Layanan Informasi Keuangan (SLIK) OJK. Syarat utamanya adalah:
Tidak memiliki catatan kredit macet pada pinjaman sebelumnya (kartu kredit, pinjaman online, atau KPR lain).
Memiliki rasio utang yang sehat, di mana total cicilan seluruh utang tidak boleh melebihi 30-35% dari pendapatan bulanan.
4. Persyaratan Dokumen dan Agunan
Selain dokumen identitas standar seperti KTP, KK, dan NPWP, nasabah juga harus menyiapkan dokumen pendukung lainnya, seperti:
Surat Keterangan Kerja (SK) yang asli dan terbaru.
Rekening koran 3 hingga 6 bulan terakhir.
Dokumen legalitas properti yang akan dibeli (Sertifikat Hak Milik, IMB/PBG, dan PBB).
Keuntungan dan Risiko Mengambil Tenor Panjang
Sebelum Anda memutuskan untuk mengambil program ini, sangat penting untuk menimbang sisi positif dan negatifnya secara rasional. Memilih tenor 40 tahun bukan sekadar tentang "cicilan murah", tetapi merupakan komitmen finansial seumur hidup.
Keuntungan Utama
Keuntungan paling nyata adalah cash flow yang lebih longgar. Dengan cicilan yang kecil, Anda masih memiliki sisa pendapatan yang cukup untuk memenuhi kebutuhan pokok lainnya, biaya pendidikan anak, hingga dana darurat. Hal ini meminimalkan risiko Anda terjerat utang konsumtif lainnya hanya karena harus memaksakan cicilan rumah yang terlalu besar.
Risiko yang Harus Diwaspadai
Sisi negatifnya adalah total bunga yang dibayarkan akan jauh lebih besar. Semakin lama Anda meminjam uang, maka semakin banyak bunga yang Anda setorkan kepada bank. Secara akumulasi, harga rumah yang Anda beli bisa menjadi dua atau tiga kali lipat dari harga aslinya di masa depan karena akumulasi bunga tersebut. Selain itu, Anda terikat komitmen utang dalam durasi yang sangat panjang, yang mungkin akan memengaruhi fleksibilitas finansial Anda di masa tua.
Tips Agar Pengajuan KPR Anda Disetujui
Agar peluang Anda lolos verifikasi bank semakin besar, berikut adalah beberapa strategi yang bisa Anda terapkan:
Perbaiki Skor Kredit Sejak Dini: Jika Anda memiliki tunggakan kecil di pinjaman online atau kartu kredit, segera lunasi dan pastikan statusnya bersih di SLIK OJK.
Siapkan Dana Cadangan (Down Payment): Meskipun ada program DP ringan, memiliki uang muka yang lebih besar akan sangat membantu menurunkan profil risiko Anda di mata bank dan memperkecil nominal pinjaman.
Gunakan Rekening yang "Sehat": Pastikan aliran uang masuk dan keluar di rekening Anda terlihat rapi dan konsisten, bukan sekadar uang masuk lalu langsung habis tanpa sisa.
Pahami Kemampuan Riil: Jangan hanya terpaku pada angka cicilan minimum. Hitunglah proyeksi pengeluaran Anda 10-20 tahun ke depan, termasuk inflasi.
Kesimpulan
Program KPR tenor 40 tahun merupakan angin segar bagi generasi muda yang ingin memiliki hunian tanpa harus mengorbankan stabilitas kebutuhan hidup sehari-hari. Dengan cicilan yang lebih rendah, impian memiliki rumah menjadi lebih realistis untuk dicapai.
Namun, perlu diingat bahwa kemudahan ini datang dengan syarat yang ketat, terutama terkait batasan usia dan stabilitas finansial. Sebagai calon debitur, Anda dituntut untuk bijak dalam menghitung antara keuntungan cicilan ringan dengan konsekuensi total bunga yang membengkak di masa depan. Pastikan Anda melakukan riset mendalam dan berkonsultasi dengan ahli keuangan sebelum menandatangani akad kredit jangka panjang ini.