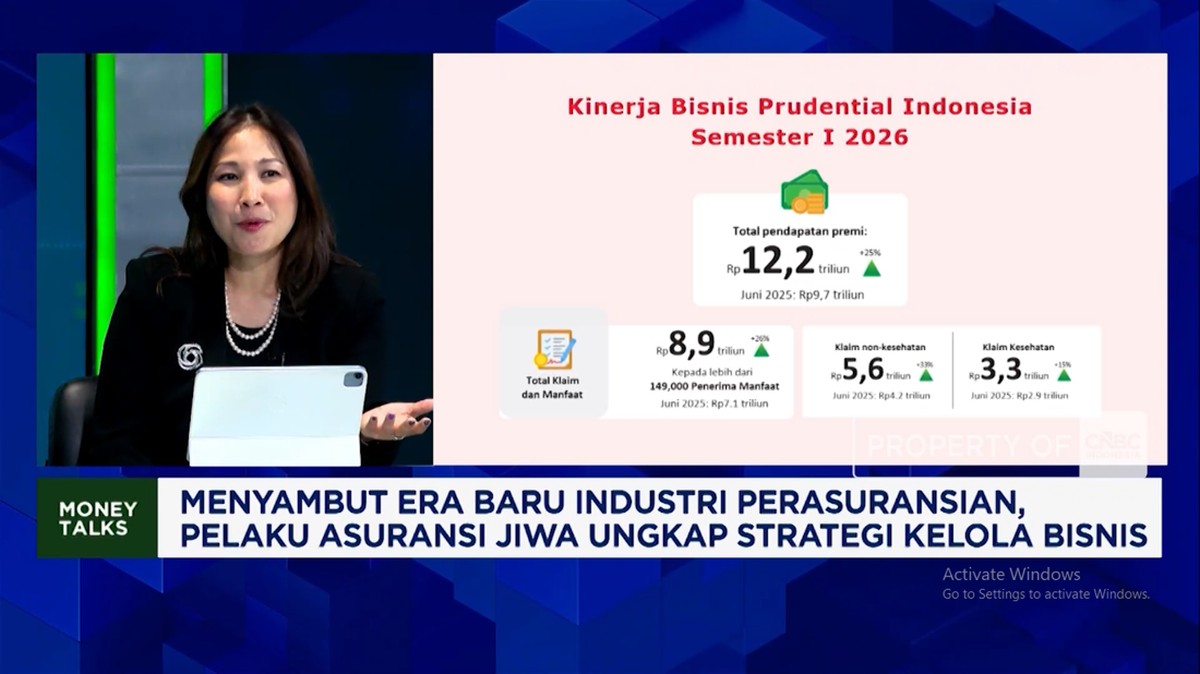
Lonjakan ini secara langsung berdampak pada loss ratio atau rasio klaim perusahaan asuransi. Ketika klaim yang dibayarkan jauh lebih besar dibandingkan dengan pendapatan premi yang diterima, margin keuntungan perusahaan akan tergerus, yang pada akhirnya dapat mengancam solvabilitas perusahaan dalam jangka panjang.
Paradoks Rendahnya Penetrasi Asuransi Kesehatan
Di tengah ancaman biaya kesehatan yang semakin tidak terprediksi, sebuah ironi muncul di pasar domestik: porsi atau penetrasi asuransi kesehatan di Indonesia masih tergolong rendah. Meskipun masyarakat mulai menyadari pentingnya perlindungan, namun konversi dari kesadaran menjadi kepemilikan polis masih menemui banyak hambatan.
Rendahnya penetrasi ini disebabkan oleh beberapa faktor fundamental yang saling berkelindan. Pertama, masalah literasi keuangan. Banyak masyarakat Indonesia yang masih menganggap asuransi sebagai pengeluaran tambahan atau beban, bukan sebagai instrumen manajemen risiko yang krusial untuk melindungi aset mereka.
Kedua, persepsi mengenai biaya premi. Karena adanya inflasi medis, perusahaan asuransi terpaksa menyesuaikan premi agar tetap kompetitif namun tetap mampu menanggung risiko. Hal ini seringkali membuat produk asuransi kesehatan terlihat "mahal" di mata kelas menengah yang baru ingin memulai proteksi diri.
Ketiga, ketergantungan pada jaminan kesehatan sosial. Kehadiran program jaminan kesehatan nasional telah memberikan rasa aman dasar bagi masyarakat. Namun, hal ini juga menciptakan pola pikir bahwa asuransi swasta bersifat opsional atau sekadar pelengkap, sehingga dorongan untuk memiliki asuransi kesehatan tambahan (top-up) masih minim.
Hambatan Psikologis dan Struktural dalam Adopsi Asuransi
Selain faktor ekonomi, terdapat hambatan psikologis yang cukup kuat. Budaya "menunda" masih sangat kental. Masyarakat cenderung baru mencari asuransi setelah terjadi peristiwa kesehatan yang kritis, di mana pada titik tersebut, proses underwriting (penilaian risiko) seringkali menjadi sulit karena kondisi kesehatan yang sudah tidak ideal.
Secara struktural, distribusi produk asuransi juga perlu diperkuat. Meskipun teknologi digital telah membantu, jangkauan ke masyarakat di luar kota-kota besar masih menjadi tantangan besar bagi banyak perusahaan asuransi untuk menjangkau segmen pasar yang lebih luas.
Dampak Domino bagi Konsumen dan Stabilitas Ekonomi
Kesenjangan antara biaya medis yang tinggi dan rendahnya proteksi asuransi menciptakan risiko finansial yang sangat besar bagi rumah tangga. Tanpa asuransi yang memadai, satu kejadian sakit kritis dapat dengan mudah menghancurkan perencanaan keuangan sebuah keluarga, bahkan menyebabkan kemiskinan mendadak akibat biaya pengobatan yang bersifat katastrofik.
Bagi sektor makro ekonomi, rendahnya penetrasi asuransi kesehatan juga berarti beban sistem kesehatan nasional akan tetap berat. Jika masyarakat tidak memiliki proteksi tambahan, maka beban klaim pada program jaminan kesehatan pemerintah akan terus meningkat, yang dalam jangka panjang dapat menekan anggaran negara.