Fenomena Special Rate: Daya Tarik atau Jebakan?
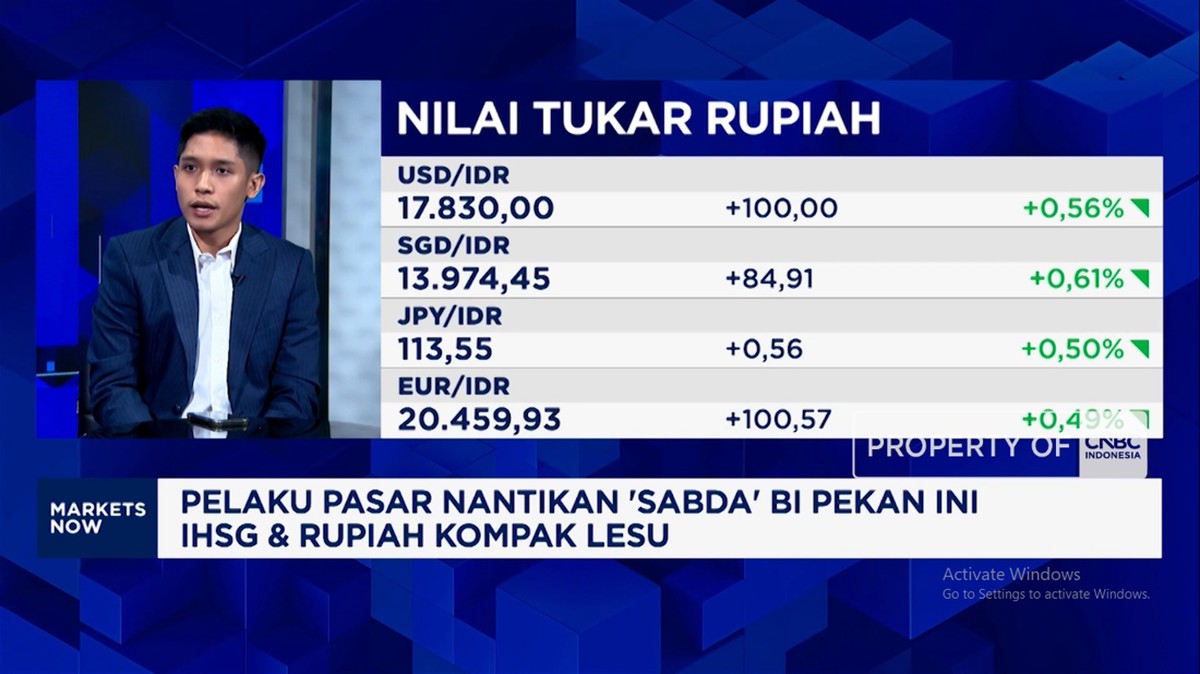
Special rate biasanya ditawarkan dalam jangka waktu tertentu atau dengan nominal penempatan minimum yang cukup besar. Bagi nasabah ritel maupun korporasi, ini adalah peluang emas untuk mendapatkan keuntungan maksimal dari instrumen deposito. Namun, bagi manajemen bank, strategi ini adalah pedang bermata dua.
Meskipun efektif untuk menarik dana secara cepat, penggunaan special rate dalam skala besar dapat meningkatkan biaya dana secara signifikan. Jika kenaikan biaya dana ini tidak diimbangi dengan kenaikan pendapatan bunga dari penyaluran kredit, maka profitabilitas bank akan tergerus.
OJK Wanti-Wanti: Risiko di Balik Agresivitas Perbankan
Menanggapi tren kenaikan suku bunga deposito yang masif ini, Otoritas Jasa Keuangan (OJK) tidak tinggal diam. Regulator menekankan bahwa meskipun kompetisi antar bank adalah hal yang wajar dalam ekonomi pasar, perbankan tidak boleh mengabaikan aspek manajemen risiko.
Bos OJK secara implisit memberikan peringatan bahwa perbankan harus waspada terhadap beberapa risiko fundamental yang bisa muncul akibat perebutan likuiditas ini. Berikut adalah beberapa risiko utama yang menjadi sorotan regulator:
1. Penurunan Net Interest Margin (NIM)
Risiko paling nyata adalah tergerusnya Net Interest Margin (NIM) atau selisih antara bunga yang diterima bank dari kredit dengan bunga yang dibayarkan kepada deposan. Ketika bank terlalu banyak menggunakan dana mahal (deposito bunga tinggi), beban bunga akan membengkak. Jika bank tidak mampu menaikkan suku bunga kredit karena kondisi ekonomi atau daya beli masyarakat yang terbatas, maka margin keuntungan bank akan menyusut.
2. Risiko Likuiditas dan "Hot Money"
OJK mengkhawatirkan fenomena hot money, yaitu aliran dana yang masuk hanya karena mengejar suku bunga tinggi namun sangat mudah ditarik kembali (volatile) ketika suku bunga turun atau ada tawaran lain yang lebih baik. Jika perbankan terlalu bergantung pada dana yang bersifat jangka pendek dan sensitif terhadap bunga, mereka akan menghadapi risiko likuiditas yang tinggi saat terjadi penarikan dana secara massal.
3. Kualitas Aset dan Risiko Kredit
Ada korelasi antara suku bunga tinggi dengan kualitas kredit. Ketika bank menaikkan suku bunga deposito, mereka juga cenderung menaikkan suku bunga kredit untuk menjaga margin. Hal ini dapat meningkatkan beban cicilan nasabah debitur, yang pada gilirannya berpotensi meningkatkan angka kredit bermasalah atau Non-Performing Loan (NPL). Perbankan harus sangat hati-hati dalam memastikan bahwa agresivitas mencari dana tidak merusak kualitas portofolio kredit mereka.