Perang Bunga Deposito Kembali Memanas: Bank Agresif Tebar Special Rate, OJK Ingatkan Risiko Likuiditas
JAKARTA – Lanskap perbankan nasional tengah memasuki fase yang cukup dinamis. Seiring dengan kebijakan moneter Bank Indonesia (BI) yang mempertahankan suku bunga tinggi, sejumlah bank mulai menunjukkan agresivitasnya dalam mengejar dana pihak ketiga (DPK). Strategi yang digunakan tidak main-main: menebar "special rate" atau penawaran suku bunga deposito di atas rata-rata pasar untuk menarik minat nasabah.
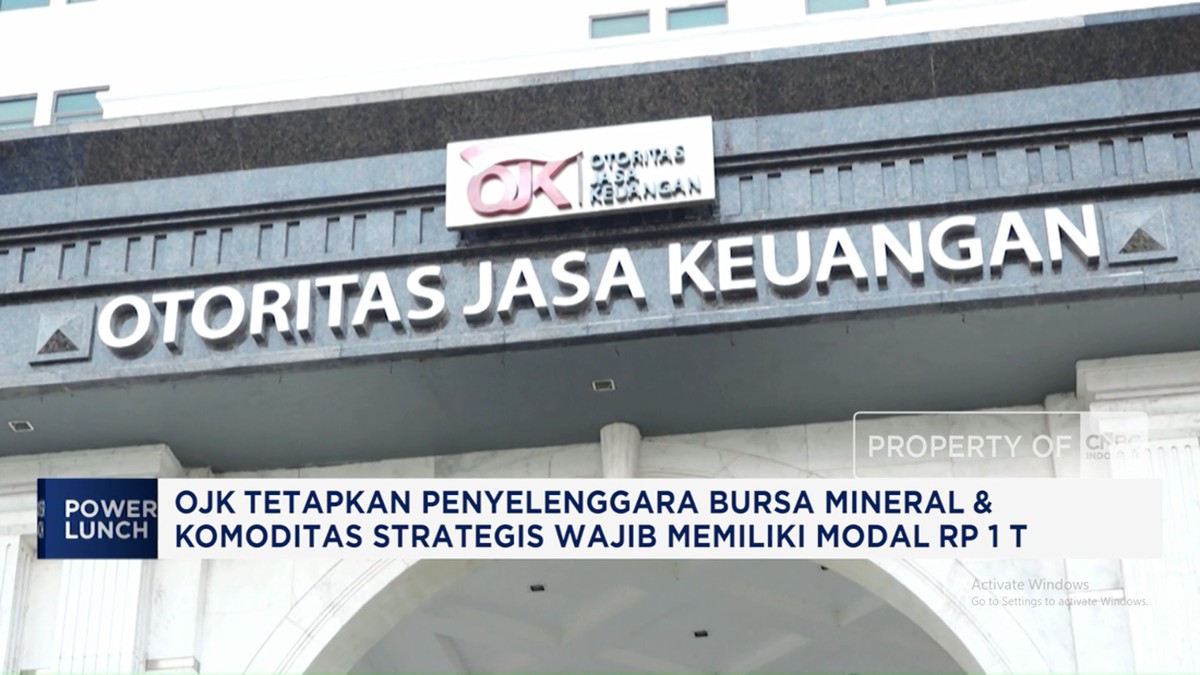
Fenomena ini memicu perdebatan di kalangan pelaku pasar. Di satu sisi, nasabah penyimpan dana diuntungkan dengan imbal hasil yang lebih tinggi. Namun di sisi lain, langkah agresif perbankan ini memicu kekhawatiran dari regulator mengenai stabilitas likuiditas dan potensi tekanan pada margin keuntungan bank. Otoritas Jasa Keuangan (OJK) pun mulai mengeluarkan peringatan agar industri perbankan tetap mengedepankan prinsip kehati-hatian (prudensial).
Pemicu Utama: Efek Domino BI Rate terhadap Suku Bunga Perbankan
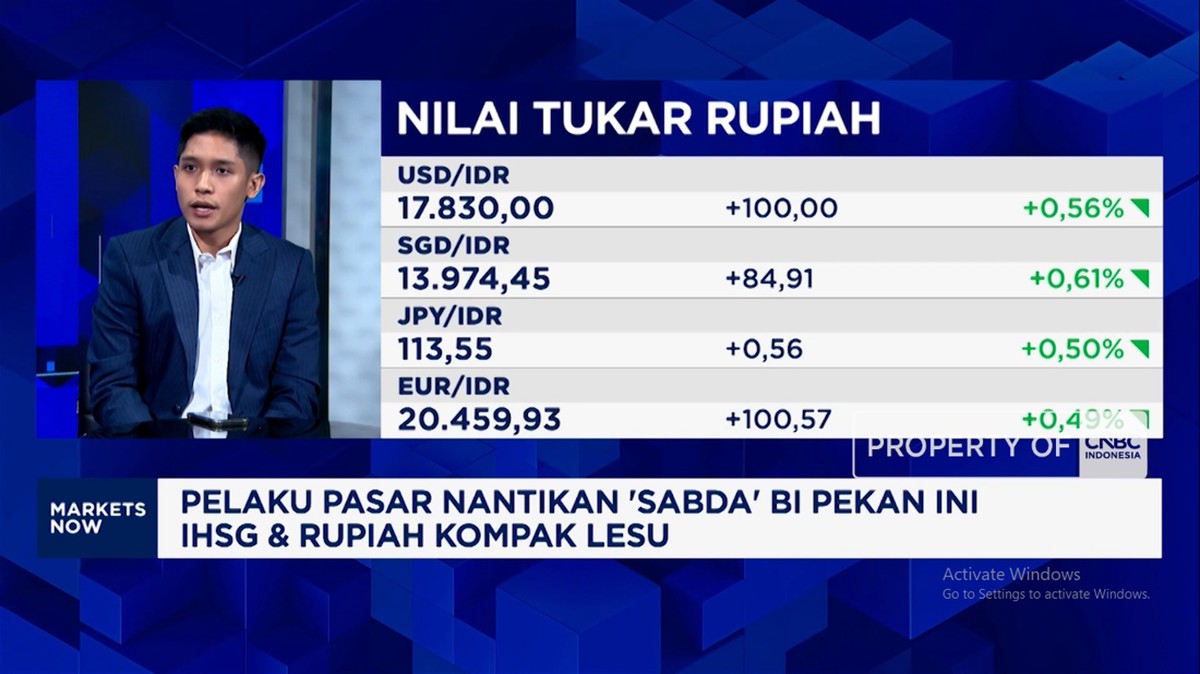
Langkah perbankan yang mulai "berperang" suku bunga ini bukanlah tanpa alasan. Faktor utamanya adalah kebijakan suku bunga acuan Bank Indonesia atau BI Rate yang berada pada level yang cukup tinggi. Ketika BI menaikkan suku bunga untuk menjaga stabilitas nilai tukar rupiah dan mengendalikan inflasi, efek dominonya langsung terasa pada biaya dana (cost of fund) perbankan.
Bank-bank perlu menyesuaikan suku bunga simpanan mereka agar tetap kompetitif. Jika sebuah bank tidak menawarkan bunga yang menarik, nasabah cenderung akan memindahkan dana mereka ke bank lain yang menawarkan imbal hasil lebih tinggi. Kondisi inilah yang memaksa bank, terutama bank menengah dan kecil, untuk mengeluarkan program special rate guna mengamankan likuiditas mereka.
Terdapat beberapa alasan mengapa bank kini sangat membutuhkan dana segar melalui deposito:
Pemenuhan Rasio Likuiditas: Memastikan bank memiliki cukup dana untuk memenuhi kewajiban jangka pendek dan menjaga rasio LDR (Loan to Deposit Ratio) yang sehat.
Penopang Penyaluran Kredit: Untuk menyalurkan kredit yang terus tumbuh, bank membutuhkan ketersediaan dana yang memadai.
Persaingan Antar Bank: Perebutan pangsa pasar dana murah (CASA) dan dana mahal (deposito) yang semakin kompetitif.
Fenomena Special Rate: Daya Tarik atau Jebakan?
Special rate biasanya ditawarkan dalam jangka waktu tertentu atau dengan nominal penempatan minimum yang cukup besar. Bagi nasabah ritel maupun korporasi, ini adalah peluang emas untuk mendapatkan keuntungan maksimal dari instrumen deposito. Namun, bagi manajemen bank, strategi ini adalah pedang bermata dua.
Meskipun efektif untuk menarik dana secara cepat, penggunaan special rate dalam skala besar dapat meningkatkan biaya dana secara signifikan. Jika kenaikan biaya dana ini tidak diimbangi dengan kenaikan pendapatan bunga dari penyaluran kredit, maka profitabilitas bank akan tergerus.
OJK Wanti-Wanti: Risiko di Balik Agresivitas Perbankan
Menanggapi tren kenaikan suku bunga deposito yang masif ini, Otoritas Jasa Keuangan (OJK) tidak tinggal diam. Regulator menekankan bahwa meskipun kompetisi antar bank adalah hal yang wajar dalam ekonomi pasar, perbankan tidak boleh mengabaikan aspek manajemen risiko.
Bos OJK secara implisit memberikan peringatan bahwa perbankan harus waspada terhadap beberapa risiko fundamental yang bisa muncul akibat perebutan likuiditas ini. Berikut adalah beberapa risiko utama yang menjadi sorotan regulator:
1. Penurunan Net Interest Margin (NIM)
Risiko paling nyata adalah tergerusnya Net Interest Margin (NIM) atau selisih antara bunga yang diterima bank dari kredit dengan bunga yang dibayarkan kepada deposan. Ketika bank terlalu banyak menggunakan dana mahal (deposito bunga tinggi), beban bunga akan membengkak. Jika bank tidak mampu menaikkan suku bunga kredit karena kondisi ekonomi atau daya beli masyarakat yang terbatas, maka margin keuntungan bank akan menyusut.
2. Risiko Likuiditas dan "Hot Money"
OJK mengkhawatirkan fenomena hot money, yaitu aliran dana yang masuk hanya karena mengejar suku bunga tinggi namun sangat mudah ditarik kembali (volatile) ketika suku bunga turun atau ada tawaran lain yang lebih baik. Jika perbankan terlalu bergantung pada dana yang bersifat jangka pendek dan sensitif terhadap bunga, mereka akan menghadapi risiko likuiditas yang tinggi saat terjadi penarikan dana secara massal.
3. Kualitas Aset dan Risiko Kredit
Ada korelasi antara suku bunga tinggi dengan kualitas kredit. Ketika bank menaikkan suku bunga deposito, mereka juga cenderung menaikkan suku bunga kredit untuk menjaga margin. Hal ini dapat meningkatkan beban cicilan nasabah debitur, yang pada gilirannya berpotensi meningkatkan angka kredit bermasalah atau Non-Performing Loan (NPL). Perbankan harus sangat hati-hati dalam memastikan bahwa agresivitas mencari dana tidak merusak kualitas portofolio kredit mereka.
Dampak bagi Nasabah dan Sektor Riil
Bagi masyarakat umum, kondisi ini menghadirkan dilema. Di satu sisi, pemilik dana menguntungkan karena mendapatkan pasif income yang lebih tinggi. Namun di sisi lain, sektor riil—seperti UMKM dan pelaku industri—mungkin akan merasakan dampak dari kenaikan suku bunga kredit yang menyertai tren ini.
Biaya pinjaman yang lebih mahal dapat menghambat ekspansi usaha dan konsumsi rumah tangga. Jika ini terjadi secara luas, pertumbuhan ekonomi yang diharapkan dapat melambat. Oleh karena itu, kebijakan perbankan dalam menentukan pricing bunga harus dilakukan secara terukur agar tidak mematikan daya beli masyarakat.
Strategi Perbankan Menghadapi Tantangan
Untuk memitigasi risiko-risiko tersebut, para analis memperkirakan bank akan melakukan beberapa langkah strategis, di antaranya:
Optimalisasi Dana Murah (CASA): Bank akan semakin gencar menggenjot tabungan dan giro melalui digitalisasi perbankan untuk menekan biaya dana.
Segmentasi Nasabah: Penawaran special rate tidak akan dilakukan secara membabi buta, melainkan lebih terfokus pada segmen nasabah tertentu yang memiliki profil risiko yang terukur.
Efisiensi Operasional: Melakukan penghematan biaya operasional agar margin keuntungan tetap terjaga meskipun biaya dana meningkat.
Kesimpulan
Tren kenaikan suku bunga deposito melalui skema special rate merupakan respons logis perbankan terhadap kebijakan suku bunga tinggi Bank Indonesia. Meski memberikan keuntungan bagi deposan, strategi ini membawa risiko sistemik bagi stabilitas perbankan jika tidak dikelola dengan manajemen risiko yang ketat. Fokus pada peningkatan biaya dana dapat menekan margin keuntungan (NIM) dan meningkatkan risiko likuiditas jika dana yang masuk bersifat tidak stabil. Oleh karena itu, peringatan OJK agar perbankan tetap menjaga prinsip kehati-hatian menjadi sangat relevan guna memastikan pertumbuhan perbankan yang sehat tanpa mengorbankan stabilitas sistem keuangan nasional.