Menakar Masa Depan Restitusi Pajak: Strategi Suahasil Nazara Perketat Audit dalam UU APBN 2027
Jakarta – Kebijakan fiskal Indonesia di masa mendatang diprediksi akan semakin mengedepankan prinsip kehati-hatian yang ketat, terutama dalam pengelolaan arus kas negara. Salah satu poin krusial yang tengah menjadi sorotan adalah mekanisme restitusi pajak, yakni proses pengembalian kelebihan pembayaran pajak kepada wajib pajak.
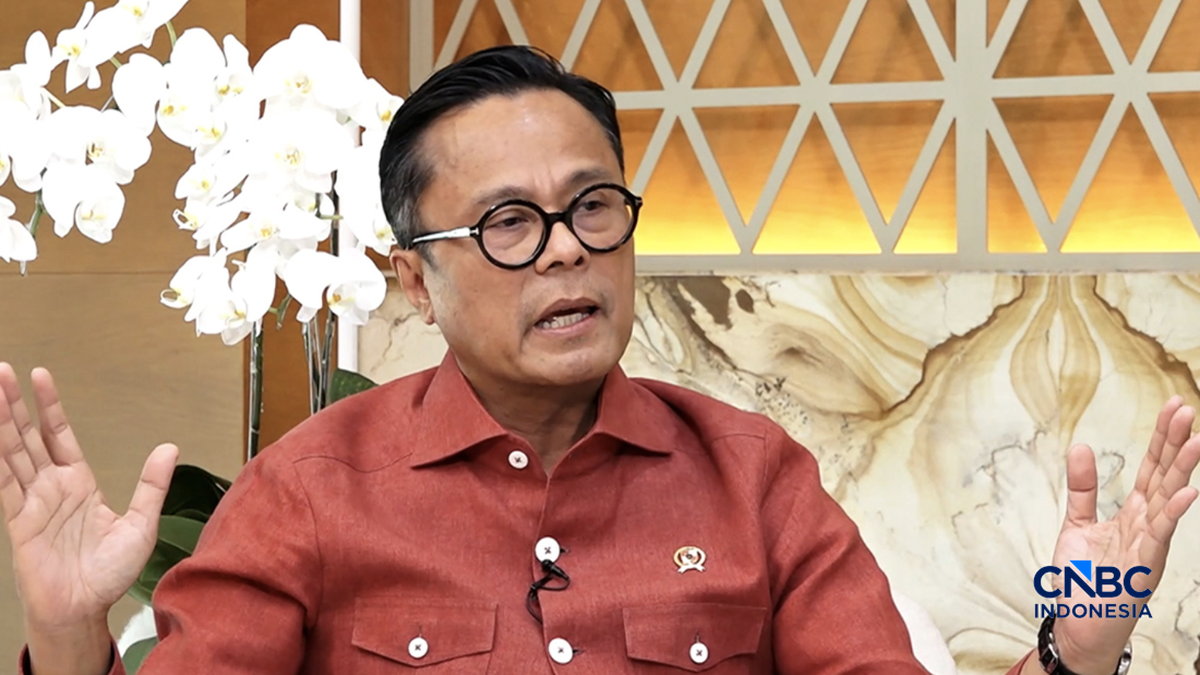
Wakil Menteri Keuangan, Suahasil Nazara, memberikan sinyal kuat bahwa wewenang terkait audit restitusi pajak akan mendapatkan perhatian khusus dalam kerangka Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN) 2027. Langkah ini diambil sebagai upaya strategis pemerintah untuk menjaga stabilitin penerimaan negara sekaligus meminimalisir risiko kebocoran akibat praktik penyalahgunaan restitusi.
Urgensi Penguatan Wewenang Audit dalam UU APBN 2027
Dalam berbagai kesempatan, Suahasil menekankan bahwa efektivitas pemungutan pajak tidak hanya diukur dari seberapa besar dana yang terkumpul, tetapi juga dari seberapa akurat pengeluaran negara, termasuk dalam hal pengembalian kelebihan pajak. Restitusi yang tidak melalui proses audit yang mendalam berisiko menjadi celah bagi praktik manipulasi laporan keuangan oleh oknum tidak bertanggung jawab.
Pengaturan wewenang audit dalam UU APBN 2027 bukan dimaksudkan untuk mempersulit dunia usaha, melainkan untuk menciptakan ekosistem perpajakan yang sehat dan akuntabel. Suahasil menjelaskan bahwa otoritas fiskal perlu memiliki dasar hukum yang kuat untuk melakukan pemeriksaan mendalam guna memastikan bahwa setiap rupiah yang dikembalikan kepada wajib pajak memang benar-benar merupakan hak mereka sesuai ketentuan yang berlaku.
Beberapa poin utama yang menjadi fokus dalam penguatan wewenang ini antara lain:
Validasi Data yang Lebih Presisi: Memastikan sinkronisasi antara data transaksi ekonomi dengan laporan pajak yang diajukan.
Mitigasi Risiko Fraud: Menutup celah bagi praktik "restitusi fiktif" yang dapat merugikan kas negara secara signifikan.
Kepastian Hukum: Memberikan landasan yang jelas bagi petugas pajak dalam menjalankan fungsi pengawasan tanpa keraguan legalitas.
Optimalisasi Penerimaan: Menjaga agar target penerimaan negara dalam APBN tetap terjaga dari gangguan pengeluaran yang tidak sah.