Menakar Masa Depan Restitusi Pajak: Strategi Suahasil Nazara Perketat Audit dalam UU APBN 2027
Jakarta – Kebijakan fiskal Indonesia di masa mendatang diprediksi akan semakin mengedepankan prinsip kehati-hatian yang ketat, terutama dalam pengelolaan arus kas negara. Salah satu poin krusial yang tengah menjadi sorotan adalah mekanisme restitusi pajak, yakni proses pengembalian kelebihan pembayaran pajak kepada wajib pajak.
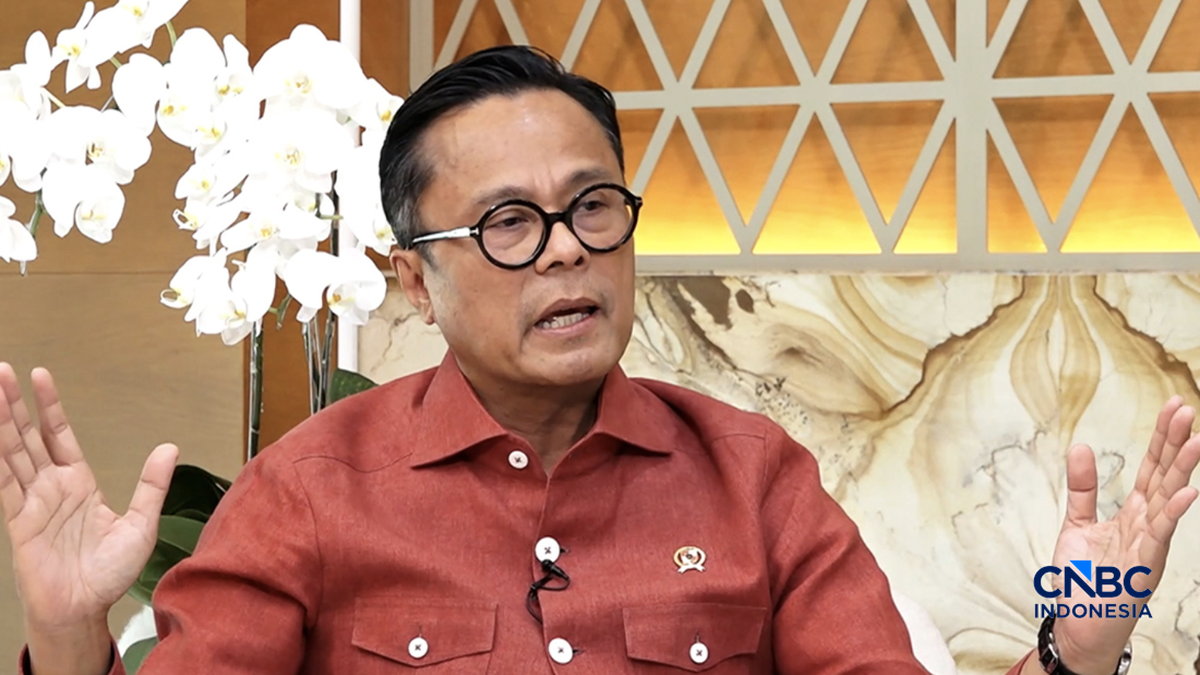
Wakil Menteri Keuangan, Suahasil Nazara, memberikan sinyal kuat bahwa wewenang terkait audit restitusi pajak akan mendapatkan perhatian khusus dalam kerangka Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN) 2027. Langkah ini diambil sebagai upaya strategis pemerintah untuk menjaga stabilitin penerimaan negara sekaligus meminimalisir risiko kebocoran akibat praktik penyalahgunaan restitusi.
Urgensi Penguatan Wewenang Audit dalam UU APBN 2027
Dalam berbagai kesempatan, Suahasil menekankan bahwa efektivitas pemungutan pajak tidak hanya diukur dari seberapa besar dana yang terkumpul, tetapi juga dari seberapa akurat pengeluaran negara, termasuk dalam hal pengembalian kelebihan pajak. Restitusi yang tidak melalui proses audit yang mendalam berisiko menjadi celah bagi praktik manipulasi laporan keuangan oleh oknum tidak bertanggung jawab.
Pengaturan wewenang audit dalam UU APBN 2027 bukan dimaksudkan untuk mempersulit dunia usaha, melainkan untuk menciptakan ekosistem perpajakan yang sehat dan akuntabel. Suahasil menjelaskan bahwa otoritas fiskal perlu memiliki dasar hukum yang kuat untuk melakukan pemeriksaan mendalam guna memastikan bahwa setiap rupiah yang dikembalikan kepada wajib pajak memang benar-benar merupakan hak mereka sesuai ketentuan yang berlaku.
Beberapa poin utama yang menjadi fokus dalam penguatan wewenang ini antara lain:
Validasi Data yang Lebih Presisi: Memastikan sinkronisasi antara data transaksi ekonomi dengan laporan pajak yang diajukan.
Mitigasi Risiko Fraud: Menutup celah bagi praktik "restitusi fiktif" yang dapat merugikan kas negara secara signifikan.
Kepastian Hukum: Memberikan landasan yang jelas bagi petugas pajak dalam menjalankan fungsi pengawasan tanpa keraguan legalitas.
Optimalisasi Penerimaan: Menjaga agar target penerimaan negara dalam APBN tetap terjaga dari gangguan pengeluaran yang tidak sah.
Dilema Antara Kemudahan Berusaha dan Keamanan Kas Negara
Kebijakan memperketat audit restitusi pajak tentu membawa tantangan tersendiri. Di satu sisi, pemerintah berkomitmen untuk menciptakan iklim investasi yang kondusif melalui kemudahan berusaha (*ease of doing business*). Proses restitusi yang terlalu lama dan berbelit-belit seringkali dikeluhkan oleh pelaku usaha karena dapat mengganggu arus kas (*cash flow*) perusahaan.
Namun, di sisi lain, pemerintah tidak boleh menutup mata terhadap risiko kehilangan potensi pendapatan negara. Jika restitusi diberikan terlalu mudah tanpa pengawasan yang ketat, negara akan kehilangan momentum untuk membiayai pembangunan infrastruktur, pendidikan, dan kesehatan yang bersumber dari pajak.
Suahasil Nazara memahami dilema ini. Oleh karena itu, penguatan wewenang audit dalam UU APBN 2027 dirancang agar proses pengawasan tetap berjalan secara profesional, transparan, dan berbasis risiko. Artinya, perusahaan dengan profil kepatuhan yang baik tidak akan mengalami kendala, sementara mereka yang menunjukkan indikasi ketidakpatuhan akan menghadapi pengawasan yang jauh lebih intensif.
Transformasi Digital: Senjata Baru Direktorat Jenderal Pajak
Untuk mendukung wewenang audit yang baru ini, Kementerian Keuangan juga tengah mengakselerasi transformasi digital melalui implementasi sistem inti perpajakan baru atau Core Tax Administration System (CTAS). Digitalisasi ini diharapkan menjadi tulang punggung dalam menjalankan audit restitusi yang lebih efisien.
Dengan sistem yang terintegrasi, Direktorat Jenderal Pajak (DJP) akan memiliki kemampuan untuk melakukan data matching secara otomatis antara data wajib pajak, data pihak ketiga, hingga data transaksi perbankan. Hal ini akan memangkas waktu audit yang selama ini dianggap memakan waktu lama, sekaligus meningkatkan akurasi hasil pemeriksaan.
Implementasi teknologi ini akan memberikan dampak positif bagi berbagai pihak:
Bagi Wajib Pajak Patuh: Proses pengajuan restitusi dapat dilakukan lebih cepat karena sistem dapat langsung memverifikasi kebenaran data secara digital.
Bagi Pemerintah: Menurunkan biaya operasional audit dan meningkatkan tingkat keberhasilan deteksi dini terhadap potensi kecurangan.
Bagi Iklim Investasi: Menciptakan rasa keadilan dan kepastian bahwa aturan main dalam perpajakan di Indonesia dijalankan secara konsisten.
Dampak Makroekonomi dan Stabilitas Fiskal
Secara makro, penguatan tata kelola restitusi pajak memiliki dampak langsung terhadap kesehatan fiskal Indonesia. Dalam jangka panjang, kebijakan ini akan membantu pemerintah dalam menjaga defisit anggaran agar tetap berada dalam batas aman yang ditetapkan undang-undang.
Ketika kebocoran akibat restitusi yang tidak valid dapat ditekan, maka ruang fiskal negara akan semakin luas. Ruang fiskal yang luas memungkinkan pemerintah untuk lebih fleksibel dalam merespons guncangan ekonomi global atau melakukan belanja produktif lainnya yang dapat mendorong pertumbuhan ekonomi nasional.
Selain itu, kepercayaan investor global terhadap manajemen keuangan Indonesia juga akan meningkat. Investor cenderung menyukai negara dengan sistem administrasi publik yang transparan dan memiliki aturan hukum yang tegas terhadap praktik korupsi atau manipulasi keuangan.
Tantangan Implementasi di Lapangan
Meskipun secara konsep kebijakan ini sangat kuat, tantangan implementasi tetap ada. Transisi menuju UU APBN 2027 memerlukan koordinasi yang sangat erat antara regulator, pelaksana di lapangan (DJP), dan para pemangku kepentingan di sektor privat.
Kesiapan sumber daya manusia (SDM) menjadi kunci. Petugas pajak dituntut tidak hanya memiliki keahlian teknis perpajakan, tetapi juga kemampuan analisis data yang mumpuni untuk mengoperasikan sistem digital terbaru. Selain itu, edukasi kepada wajib pajak mengenai perubahan skema audit ini juga sangat krusial agar tidak terjadi misinterpretasi yang dapat memicu sengketa pajak yang berkepanjangan.
Kesimpulan
Langkah Suahasil Nazara untuk memperkuat wewenang audit restitusi pajak dalam UU APBN 2027 merupakan langkah strategis yang sangat diperlukan untuk menjaga integritas keuangan negara. Meskipun terdapat tantangan dalam menyeimbangkan antara kemudahan berusaha dan ketatnya pengawasan, penggunaan teknologi digital dan pendekatan berbasis risiko diharapkan mampu memberikan solusi jalan tengah.
Dengan pengawasan yang lebih ketat, pemerintah tidak hanya mengamankan penerimaan negara, tetapi juga menciptakan ekosistem perpajakan yang adil bagi seluruh wajib pajak. Pada akhirnya, kebijakan ini akan berkontribusi pada stabilitas fiskal yang lebih kuat, yang menjadi fondasi utama bagi pertumbuhan ekonomi Indonesia yang berkelanjutan di masa depan.