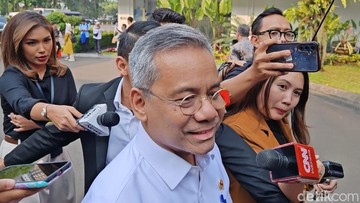
Waspada! Pemerintah Perketat Pengawasan Restitusi Pajak Melalui Audit Khusus, Ini Penjelasan Suahasil Nazara
Langkah tegas diambil pemerintah untuk mengamankan penerimaan negara dari potensi kebocoran melalui mekanisme pengembalian kelebihan pembayaran pajak atau restitusi. Wakil Menteri Keuangan, Suahasil Nazara, memberikan sinyal kuat bahwa pengawasan terhadap klaim restitusi pajak akan diperketat melalui mekanisme audit khusus.
Urgensi Pengawasan Ketat terhadap Restitusi Pajak
Restitusi pajak merupakan hak bagi wajib pajak yang telah membayar pajak melebihi jumlah yang seharusnya terutang. Secara prinsip, pemberian restitusi adalah bentuk keadilan negara terhadap masyarakat atau badan usaha agar tidak terjadi beban pajak ganda atau kelebihan beban finansial. Namun, di sisi lain, mekanisme ini seringkali menjadi celah bagi oknum-oknum tidak bertanggung jawab untuk melakukan manipulasi data demi mendapatkan pengembalian uang negara secara ilegal.
Dalam konteks penguatan fiskal, Pemerintah melalui Kementerian Keuangan menyadari bahwa integritas data merupakan kunci. Oleh karena itu, wewenang untuk melakukan audit khusus menjadi instrumen vital untuk memastikan bahwa setiap rupiah yang keluar dari kas negara melalui jalur restitusi benar-benar valid, dapat dipertanggungjawabkan, dan sesuai dengan ketentuan perundang-undangan yang berlaku.
Penerapan audit khusus ini tidak bertujuan untuk mempersulit wajib pajak dalam mendapatkan haknya, melainkan untuk menciptakan ekosistem perpajakan yang sehat. Dengan pengawasan yang lebih tajam, diharapkan tidak ada lagi praktik klaim restitusi fiktif yang dapat menggerus ruang fiskal negara yang sangat dibutuhkan untuk pembangunan nasional.
Penjelasan Suahasil Nazara Terkait Wewenang Audit dalam UU APBN
Menanggapi dinamika terkait kebijakan ini, Wakil Menteri Keuangan Suahasil Nazara memberikan penjelasan mendalam mengenai landasan hukum dan tujuan dari penguatan wewenang audit tersebut. Suahasil menekankan bahwa pengaturan mengenai wewenang audit restitusi ini merupakan bagian dari upaya sinkronisasi kebijakan dalam kerangka Undang-Undang Anggaran Pendapatan dan Belanja Negara (UU APBN).
Menurut Suahasil, fokus utama dari kebijakan ini adalah memastikan kepatuhan wajib pajak. Ia menegaskan bahwa negara memiliki kewajiban untuk melayani, namun negara juga memiliki tanggung jawab untuk menjaga setiap sen uang rakyat. Berikut adalah beberapa poin penting yang disampaikan terkait kebijakan audit khusus ini:
Legalitas yang Kuat: Wewenang audit khusus ini memiliki dasar hukum yang jelas dalam regulasi anggaran, guna memberikan kepastian hukum baik bagi otoritas pajak maupun bagi wajib pajak itu sendiri.
Mitigasi Risiko Kebocoran: Audit khusus dirancang untuk mendeteksi anomali atau ketidakwajaran dalam laporan keuangan wajib pajak yang mengajukan restitusi dalam jumlah besar atau yang memiliki profil risiko tinggi.
Penegakan Keadilan: Dengan audit yang ketat, wajib pajak yang patuh tidak akan merasa dirugikan oleh praktik kecurangan yang dilakukan oleh pihak lain yang mencoba mengakali sistem.
Optimalisasi Penerimaan Negara: Dengan meminimalisir kesalahan bayar atau klaim palsu, stabilitas penerimaan negara dapat lebih terjaga untuk mendanai program-program strategis pemerintah.
Mengapa Audit Khusus Menjadi Perbedaan Signifikan?
Perlu dipahami bahwa audit khusus memiliki karakteristik yang berbeda dengan pemeriksaan pajak rutin atau pemeriksaan lapangan biasa. Jika pemeriksaan rutin cenderung bersifat administratif dan berkala, audit khusus akan dilakukan ketika ditemukan indikasi kuat adanya ketidaksesuaian atau risiko tinggi pada profil wajib pajak.
Audit khusus ini akan melibatkan pendalaman data yang lebih komprehensif, mulai dari verifikasi transaksi, pemeriksaan arus barang, hingga sinkronisasi data pihak ketiga. Hal ini dilakukan untuk memastikan bahwa klaim kelebihan pembayaran pajak bukan sekadar angka di atas kertas, melainkan mencerminkan realitas ekonomi yang sebenarnya terjadi pada perusahaan atau individu tersebut.
Dampak Bagi Wajib Pajak dan Pelaku Usaha
Kebijakan ini tentu membawa implikasi signifikan bagi dunia usaha di Indonesia. Para pelaku usaha, terutama perusahaan berskala besar yang sering melakukan klaim restitusi (seperti eksportir), harus mulai bersiap dengan standar dokumentasi yang lebih tinggi. Ketidaksiapan dalam pengelolaan administrasi perpajakan dapat berujung pada proses audit yang panjang dan berisiko menimbulkan sanksi jika ditemukan ketidaksesuaian.
Strategi Menghadapi Audit Restitusi
Menghadapi era pengawasan ketat ini, para wajib pajak disarankan untuk melakukan langkah-langkah preventif agar proses restitusi berjalan lancar tanpa kendala hukum. Beberapa langkah yang dapat diambil antara lain:
Perbaikan Manajemen Dokumen: Pastikan seluruh dokumen pendukung transaksi, faktur pajak, dan laporan keuangan tersusun secara sistematis, lengkap, dan mudah diakses.
Audit Internal secara Berkala: Sebelum mengajukan restitusi ke Direktorat Jenderal Pajak (DJP), sebaiknya perusahaan melakukan "self-audit" atau pemeriksaan mandiri untuk memastikan tidak ada kesalahan perhitungan.
Peningkatan Kualitas SDM Perpajakan: Memastikan staf pajak atau konsultan pajak yang menangani perusahaan memiliki kompetensi yang mumpuni dan memahami regulasi terbaru.
Kepatuhan Berbasis Data: Memastikan bahwa data yang dilaporkan dalam SPT (Surat Pemberitahuan) konsisten dengan data keuangan lainnya (seperti data perbankan atau data bea cukai).
Transparansi dan akurasi akan menjadi "mata uang" baru dalam hubungan antara wajib pajak dan pemerintah. Wajib pajak yang memiliki rekam jejak kepatuhan yang baik kemungkinan besar akan mendapatkan proses yang lebih efisien, sementara mereka yang memiliki banyak catatan ketidakpatuhan akan menjadi target utama audit khusus ini.
Menuju Ekosistem Perpajakan yang Berintegritas
Pemerintah sedang bertransformasi menuju digitalisasi perpajakan yang lebih canggih. Penggunaan teknologi data analitik dan kecerdasan buatan dalam sistem DJP akan membuat proses deteksi dini terhadap potensi kecurangan restitusi menjadi lebih cepat dan akurat. Kebijakan audit khusus yang dijelaskan oleh Suahasil Nazara merupakan bagian dari integrasi sistem pengawasan tersebut.
Pada akhirnya, tujuan jangka panjang dari kebijakan ini adalah menciptakan keadilan fiskal. Tidak ada beban bagi wajib pajak yang jujur, dan tidak ada ruang bagi mereka yang mencoba mencurangi negara. Dengan sistem yang kuat, kepercayaan masyarakat terhadap institusi perpajakan akan meningkat, yang pada gilirannya akan mendorong voluntary compliance atau kepatuhan sukarela yang lebih tinggi.
Kesimpulan
Kebijakan audit khusus terhadap restitusi pajak yang ditegaskan oleh Wakil Menteri Keuangan Suahasil Nazara merupakan langkah preventif yang strategis untuk menjaga stabilitas APBN. Meskipun memberikan tantangan baru bagi wajib pajak dalam hal akurasi administrasi, kebijakan ini sangat penting untuk mencegah kebocoran negara dan memastikan keadilan bagi seluruh lapisan masyarakat. Bagi pelaku usaha, kunci utama dalam menghadapi dinamika ini adalah dengan meningkatkan standar kepatuhan, kerapihan dokumentasi, dan integritas dalam pelaporan pajak guna menjamin kelancaran hak-hak fiskal mereka di masa depan.